Офис ижараси: ижарага берувчи юридик шахс ва жисмоний шахс бўлганда
Кўп корхоналар офисни сотиб олмайди, ижарага олади. Ижара ҳақини ҳисобга олиш тартиби ижарага берувчи кимлигига боғлиқ: бино юридик шахсга (масалан, бошқа МЧЖга) тегишли бўлса бир хил, жисмоний шахсга тегишли бўлса бошқача. Бу мақолада иккала ҳолатни «BESTMADE» МЧЖ мисолида 1С:Бухгалтерия дастурида қадам-бақадам кўриб чиқамиз: қайси ҳужжат очилади, қайси майдонлар тўлдирилади, дастур қандай ўтказма беради ва бу ўтказмаларнинг БХМС ва Солиқ кодексидаги асоси нима.
1. Икки ҳолатнинг асосий фарқи
| Масала | Ижарага берувчи — юридик шахс | Ижарага берувчи — жисмоний шахс |
|---|---|---|
| Қандай ҳужжат олинади | Шартнома, ҳар ой далолатнома (акт) ва ҳисобварақ-фактура | Шартнома ва тўлов ҳужжатлари |
| ҚҚС | Ижарага берувчи ҚҚС тўловчи бўлса, ҳисобварақ-фактурада ҚҚС ажратиб кўрсатилади ва ижарага олувчи уни ҳисобга олади | Йўқ |
| Жисмоний шахсдан олинадиган даромад солиғи | Йўқ | Ижарага олувчи корхона солиқ агенти: ижара ҳақидан 12 фоиз ушлаб қолади ва бюджетга тўлайди |
| Ижарага берувчига тўланадиган сумма | Шартномадаги сумма (ҚҚС билан) | Шартномадаги сумма минус ушлаб қолинган солиқ |
| 1С да | Поступление (акты, накладные), «Услуги» тури | Шу ҳужжат, лекин «Доходы от аренды» белгиси қўйилади: дастур 12 фоизни ўзи ушлаб қолади |
2. Иккала ҳолатда ҳам умумий қоидалар
Ижара тури. 6-сон БХМС «Ижара ҳисоби» ижарани молиявий ва оператив ижарага бўлади. Офисни бир неча ойга ёки бир йилга ижарага олиш, офис кейин корхонанинг мулкига ўтмаса ва молиявий ижара шартларига жавоб бермаса, оператив ижара бўлади (6-сон БХМС, 6 ва 7-бандлар).
Офиснинг ўзи балансда эмас. Оператив ижарага олинган объект ижарага олувчининг балансига киритилмайди. У балансдан ташқари ҳисобварақда шартномадаги қийматда ҳисобга олинади (6-сон БХМС, 46–47-бандлар). Бунинг учун 001 «Оператив ижарага олинган асосий воситалар» ҳисобварағи бор (21-сон йўриқнома, 438-банд).
Ижара ҳақи — давр харажати. Ижара тўловлари объект қаерда ишлатилишига қараб таннархга ёки давр харажатларига олиб борилади (6-сон БХМС, 48-банд). Офис бошқарув учун ишлатилгани учун ижара ҳақи 9420 «Маъмурий харажатлар» ҳисобварағида акс эттирилади. 21-сон йўриқноманинг 409-бандида бу ҳисобварақда «умумхўжалик аҳамиятидаги биноларнинг ижара тўловлари» ҳисобга олиниши тўғридан-тўғри айтилган. Агар бино цех бўлса, ижара 2510 «Умумий ишлаб чиқариш харажатлари»га, дўкон ёки сотув бўлими бўлса 9410 «Сотиш харажатлари»га олиб борилади.
Ижарага берувчи олдидаги қарз. 21-сон йўриқномада оператив ижара бўйича қарз учун 6910 «Тўланадиган оператив ижара» ҳисобварағи бор (298 ва 309-бандлар). 1С нинг «Поступление (акты, накладные)» ҳужжати эса ижарага берувчи билан ҳисоб-китобни, бошқа етказиб берувчилар каби, 6010 «Мол етказиб берувчилар ва пудратчиларга тўловлар» ҳисобварағида юритади: буни қуйидаги ўтказмаларда кўрасиз. Корхона қайси ҳисобварақни ишлатишини ҳисоб сиёсатида белгилаб қўйиши ва бутун йил давомида шунга амал қилиши маъқул. Бу мақоладаги мисолларда дастурнинг ўзи берган 6010 қолдирилган.
Фойда солиғида. Даромад олиш билан боғлиқ, асосланган ва ҳужжатлар билан тасдиқланган харажатлар солиқ базасини аниқлашда чегирилади (Солиқ кодекси, 305-модда, 1 ва 2-қисмлар). Корхона фаолияти учун ишлатиладиган офиснинг ижараси шундай харажат. Шартнома ва тўлов ҳужжатларидан ташқари, юридик шахсдан ижарада ҳар ойлик далолатнома ва ҳисобварақ-фактура ҳам бўлиши керак.
3. Тайёргарлик: справочниклар ва офисни 001 да ҳисобга олиш
Мисол
01.10.2026 «BESTMADE» МЧЖ иккита офис ижарага олди:
- «Navro‘z Biznes Markazi» МЧЖдан — шартнома № 41-И, ойига 15 000 000 сўм ва ҚҚС 12 фоиз; офиснинг шартномадаги қиймати 1 200 000 000 сўм;
- жисмоний шахс Эргашев Дилшод Баҳромовичдан (Ergashev Dilshod Bahromovich) — шартнома № 2, ойига 10 000 000 сўм; офиснинг шартномадаги қиймати 450 000 000 сўм.
1-қадам. Контрагент ва шартнома. Ижарага берувчи контрагентлар справочнигига киритилади:
Панель разделов → Справочники → Покупки и продажи → Контрагенты (Бўлимлар панели → Справочниклар → Харидлар ва сотувлар → Контрагентлар)
Юридик шахс одатдагидек киритилади: «Tashkilotlar» гуруҳида, ИНН билан. Шартнома тури (Вид договора) — «С поставщиком», номи «Ижара шартномаси № 41-И, 01.10.2026». Жисмоний шахсни киритишнинг ўзига хос жойлари бор, улар 5-бўлимда кўрсатилган.
2-қадам. Хизмат ва харажат моддаси. «Номенклатура» справочнигининг «Xizmat» гуруҳида «Ofis ijarasi» хизмати очилади (белгиси — услуга). «Прочие доходы и расходы» справочнигида «Ижара харажатлари» моддаси очилади: 9420 ҳисобварағи бўйича харажат шу моддада йиғилади.
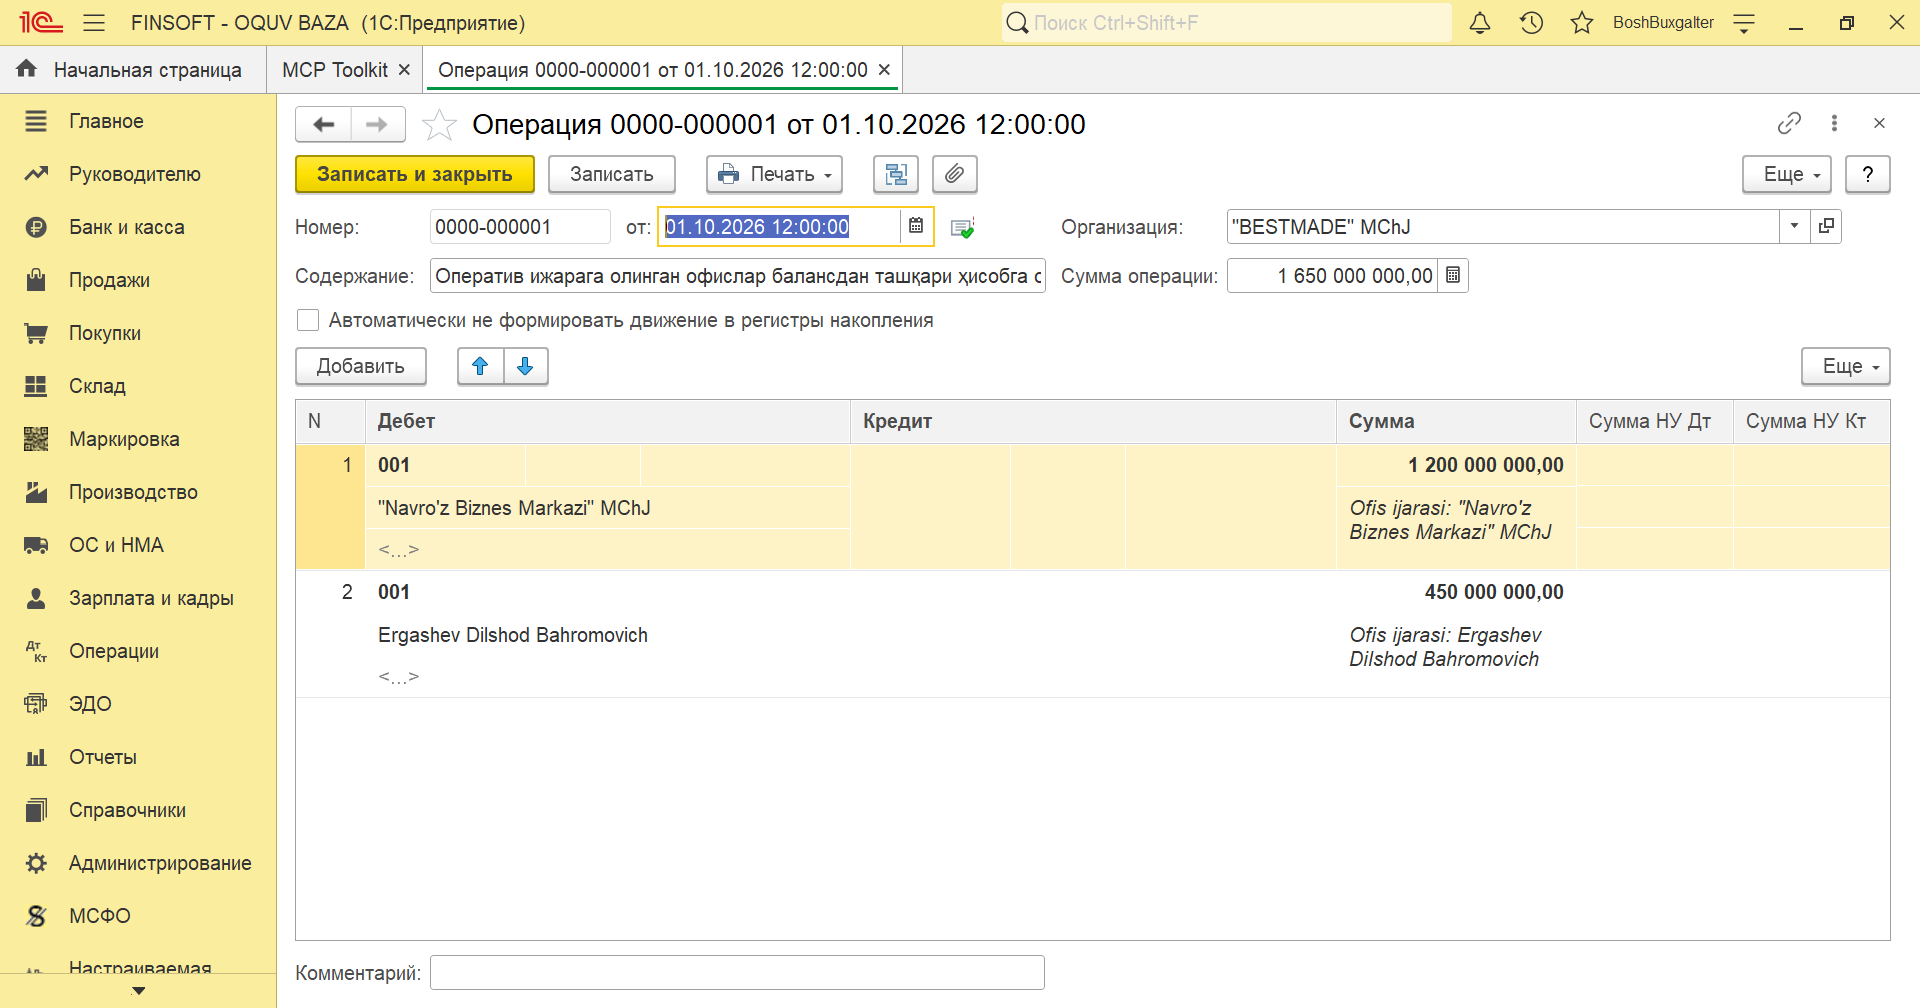
3-қадам. Офисни балансдан ташқари ҳисобга олиш. 001 ҳисобварағи балансдан ташқари: унга фақат дебет ёки фақат кредит ёзилади. Бунинг учун қўлда киритиладиган «Операция» ҳужжати очилади:
Панель разделов → Операции → Бухгалтерский учет → Операции, введенные вручную (Бўлимлар панели → Операциялар → Бухгалтерия ҳисоби → Қўлда киритилган операциялар)
Создать тугмасини босиб, Добавить билан қатор қўшилади: «Дебет» устунида 001, субконто — ижарага берувчи, «Кредит» бўш қолади, «Сумма» — шартномадаги қиймат. Ҳар бир офис учун алоҳида қатор. Ижара шартномаси тугаганда офис худди шундай, лекин 001 нинг кредитига ёзиб чиқарилади.
4. Ижарага берувчи юридик шахс бўлганда
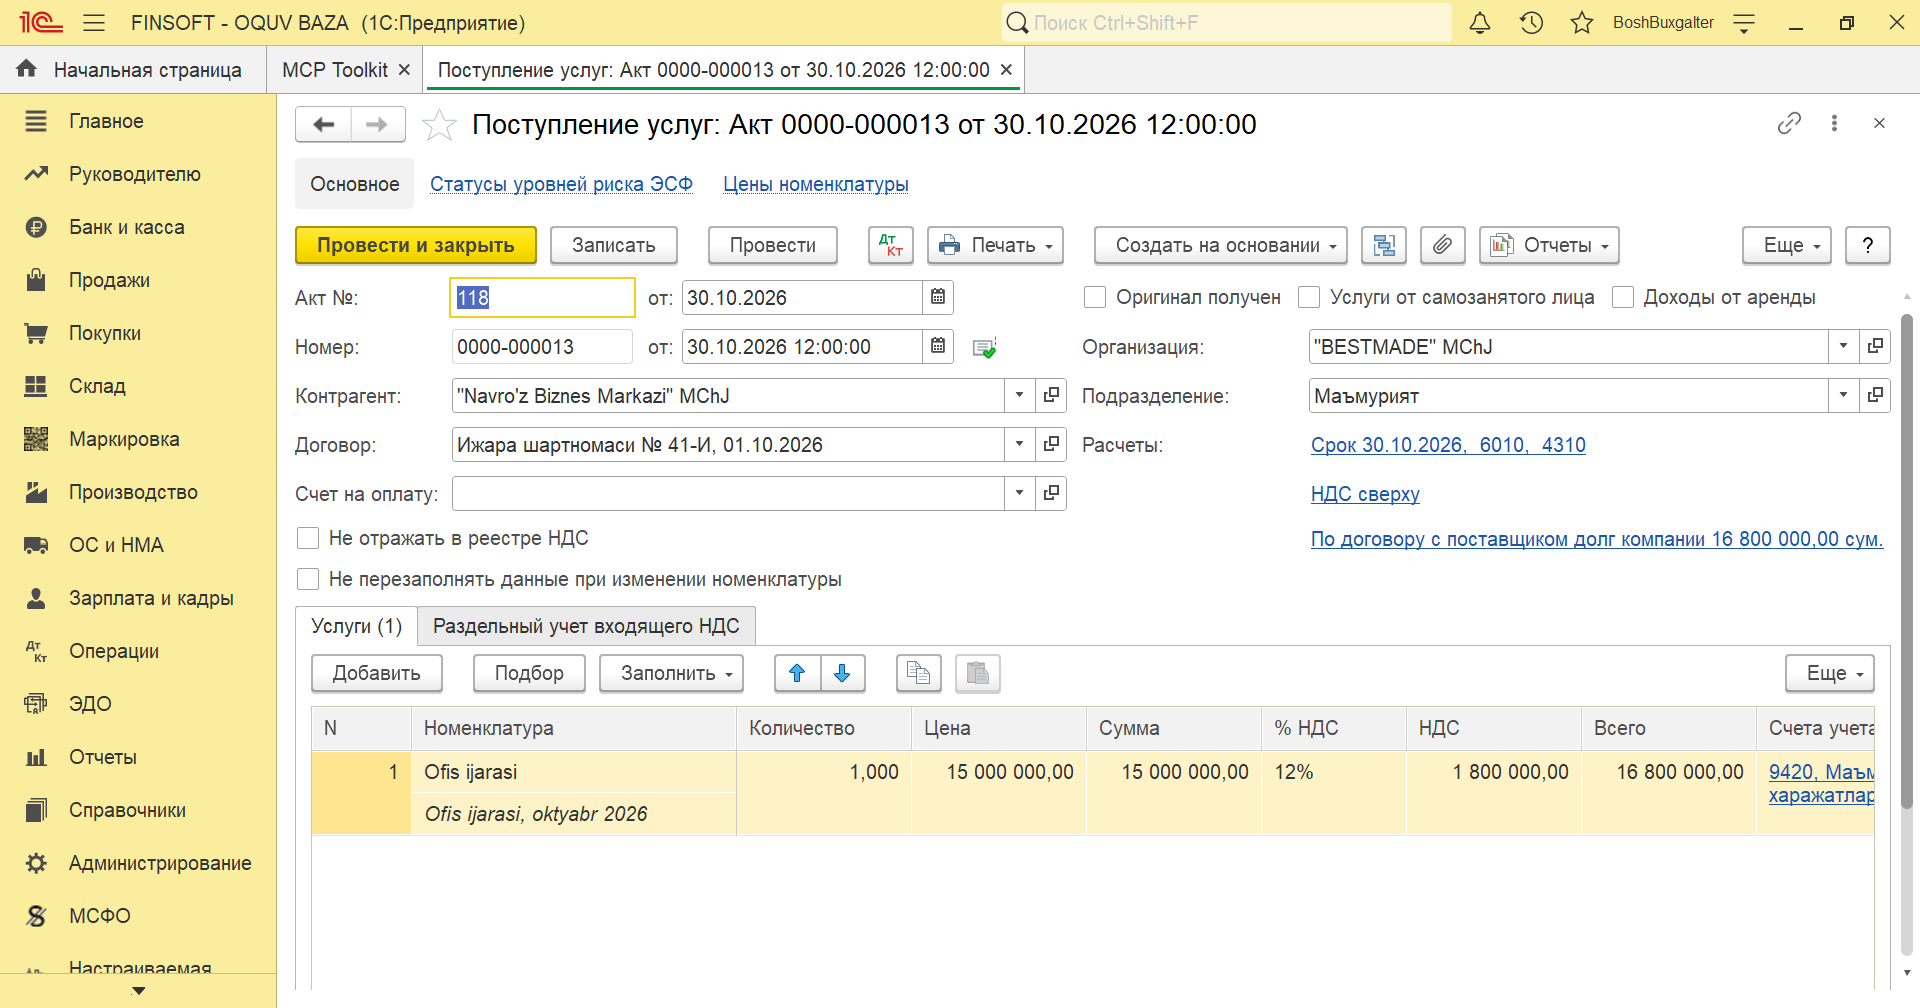
1-қадам. Далолатномани киритиш. Ой охирида ижарага берувчидан далолатнома (акт) ва электрон ҳисобварақ-фактура келади. Улар ҳужжат билан киритилади:
Панель разделов → Покупки → Покупки → Поступление (акты, накладные) (Бўлимлар панели → Харидлар → Харидлар → Келиб тушиш (далолатномалар, накладнойлар))
Поступление тугмаси менюсидан Услуги (акт) танланади ва майдонлар тўлдирилади:
- Акт № ва от — ижарага берувчи далолатномасининг рақами ва санаси (118, 30.10.2026);
- Контрагент — «Navro‘z Biznes Markazi» MChJ, Договор — «Ижара шартномаси № 41-И, 01.10.2026»;
- Подразделение — «Маъмурият»;
- «Услуги» жадвалида Добавить: номенклатура «Ofis ijarasi», сумма 15 000 000, «% НДС» — 12%;
- Счета учета устунида харажат ҳисобварағи 9420 ва модда «Ижара харажатлари» танланади.
ҚҚС шартномадаги суммага қўшиб ҳисоблангани учун ҳужжатда «НДС сверху» ҳаволаси туради. «Доходы от аренды» белгиси қўйилмайди: у фақат жисмоний шахсдан ижара учун.
Провести тугмасини босгандан кейин ўтказмаларни Дт/Кт тугмаси билан кўриш мумкин:
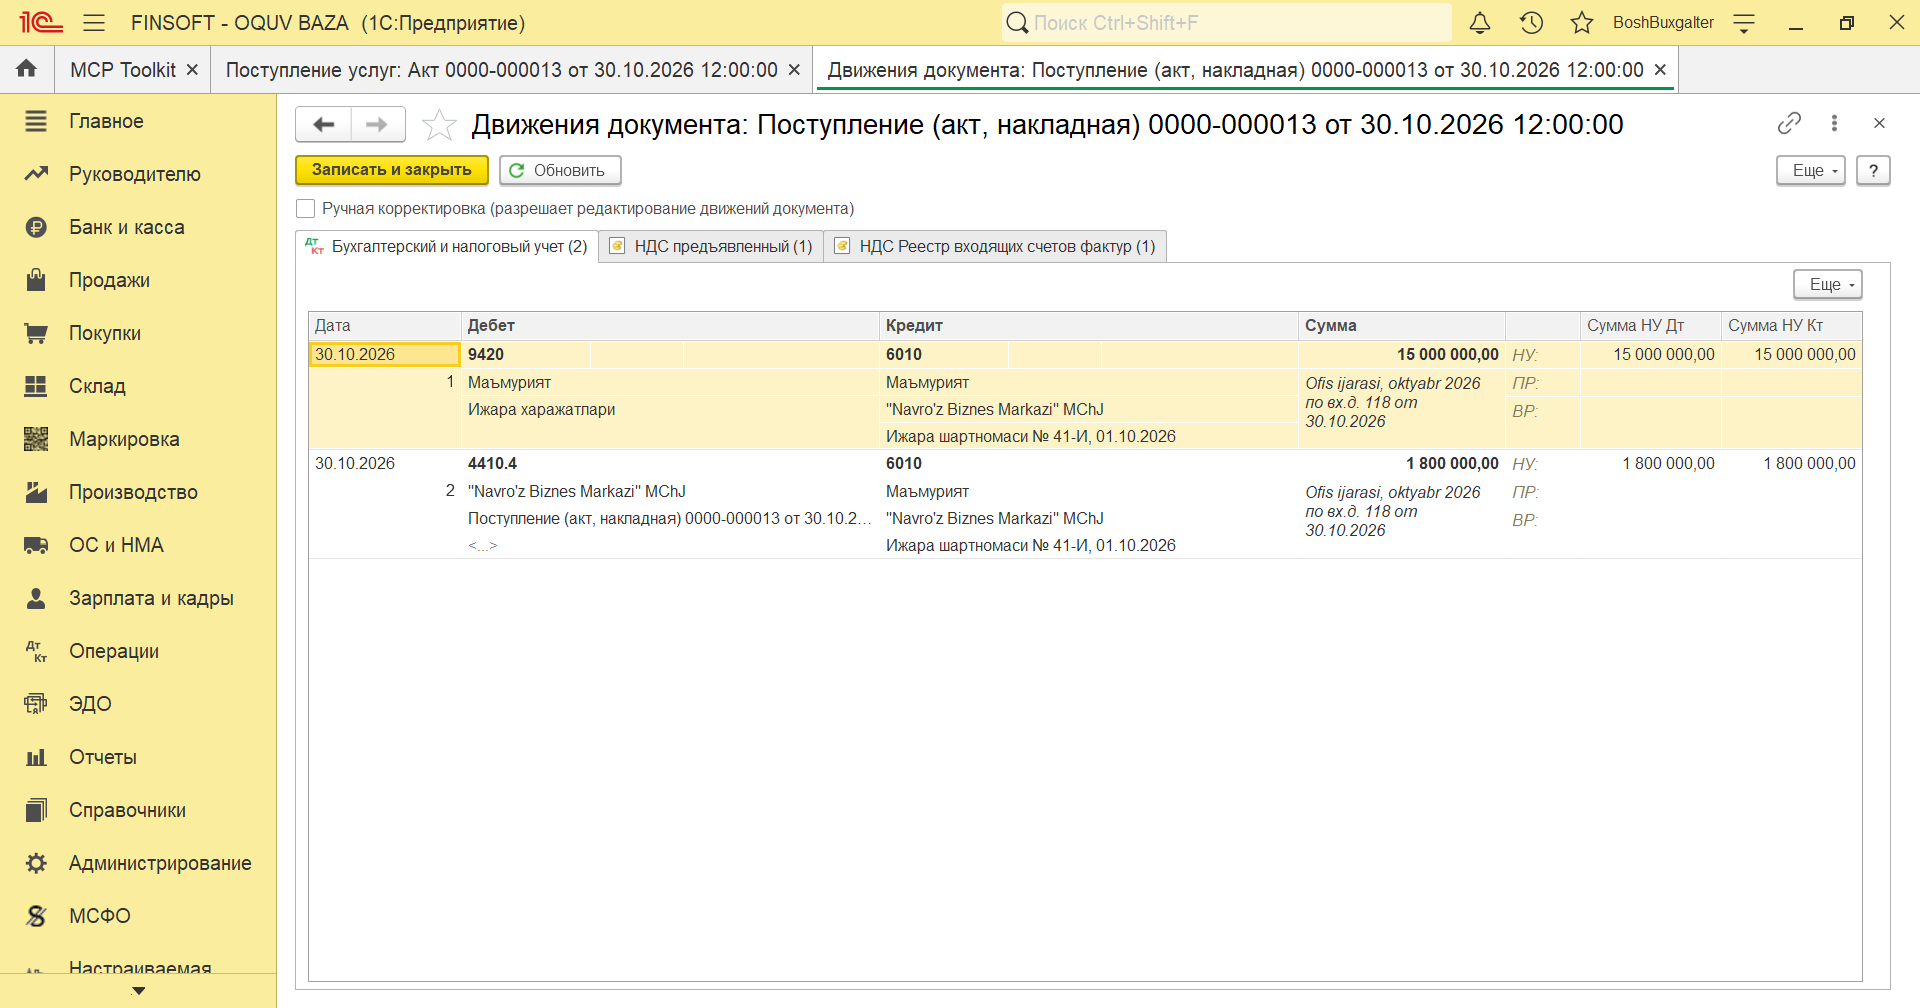
| Операция | Дебет | Кредит | Сумма, сўм | 1С ҳужжати |
|---|---|---|---|---|
| Офис балансдан ташқари ҳисобга олинди | 001 | — | 1 200 000 000 | Операция |
| Ой учун ижара ҳақи (далолатнома бўйича) | 9420 | 6010 | 15 000 000 | Поступление (акты, накладные) |
| Ҳисобварақ-фактурадаги ҚҚС | 4410.4 | 6010 | 1 800 000 | Поступление (акты, накладные) |
| Ижарага берувчига тўланди | 6010 | 5110 | 16 800 000 | Списание с расчетного счета |
ҚҚС. ҚҚС ставкаси 12 фоиз (Солиқ кодекси, 258-модда, 1-қисм). Ижарага олувчи ҚҚС тўловчи бўлса, ижарага берувчи ҚҚС тўловчи сифатида рўйхатдан ўтган ва ҳисобварақ-фактурада ҚҚС ажратиб кўрсатилган бўлса, бу ҚҚС бюджетга тўланадиган ҚҚСни камайтиради (266-модда, 1-қисм, 2-банд). Дастур уни 4410 нинг «НДС по приобретенным услугам» (4410.4) субҳисобварағига ўтказди. Агар ижарага берувчи ҚҚС тўловчи бўлмаса (масалан, айланмадан олинадиган солиқ тўловчи), «% НДС» устунида «Без НДС» танланади ва бутун сумма 9420 га тушади.
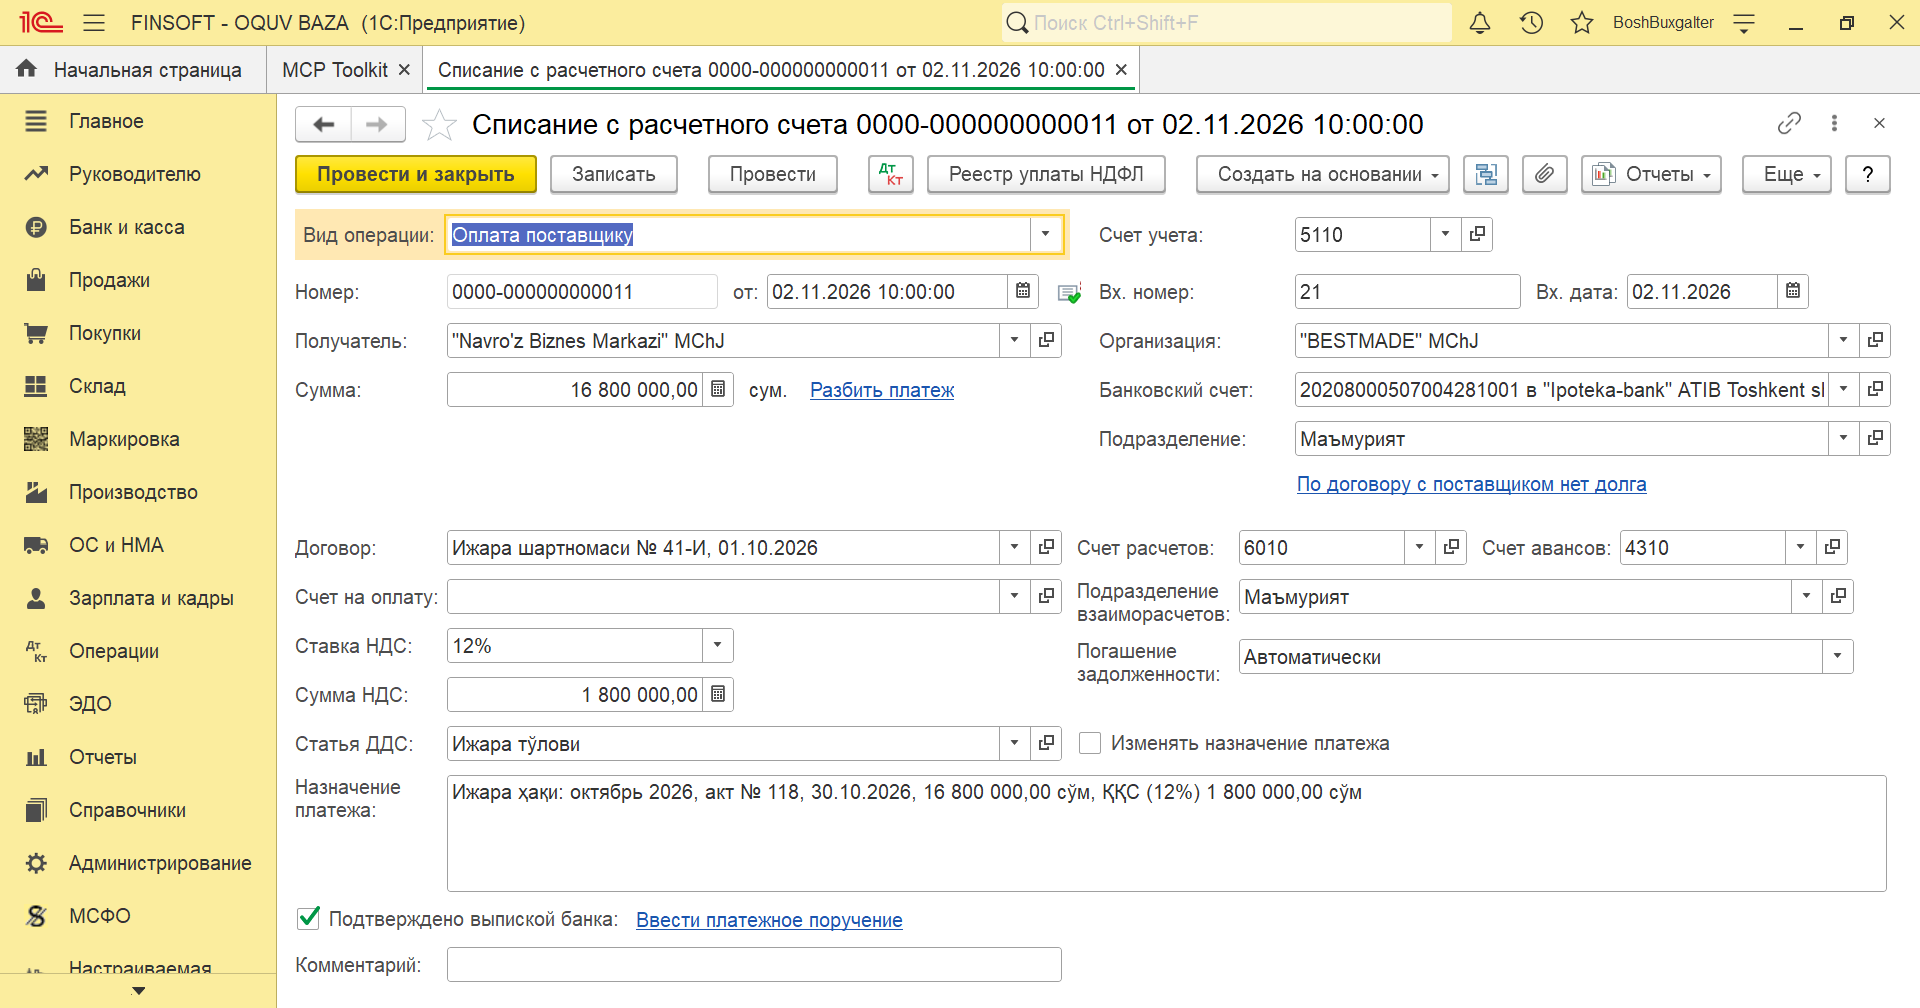
2-қадам. Тўлов. Ижара ҳақи банк кўчирмаси орқали тўланади:
Панель разделов → Банк и касса → Банк → Банковские выписки (Бўлимлар панели → Банк ва касса → Банк → Банк кўчирмалари)
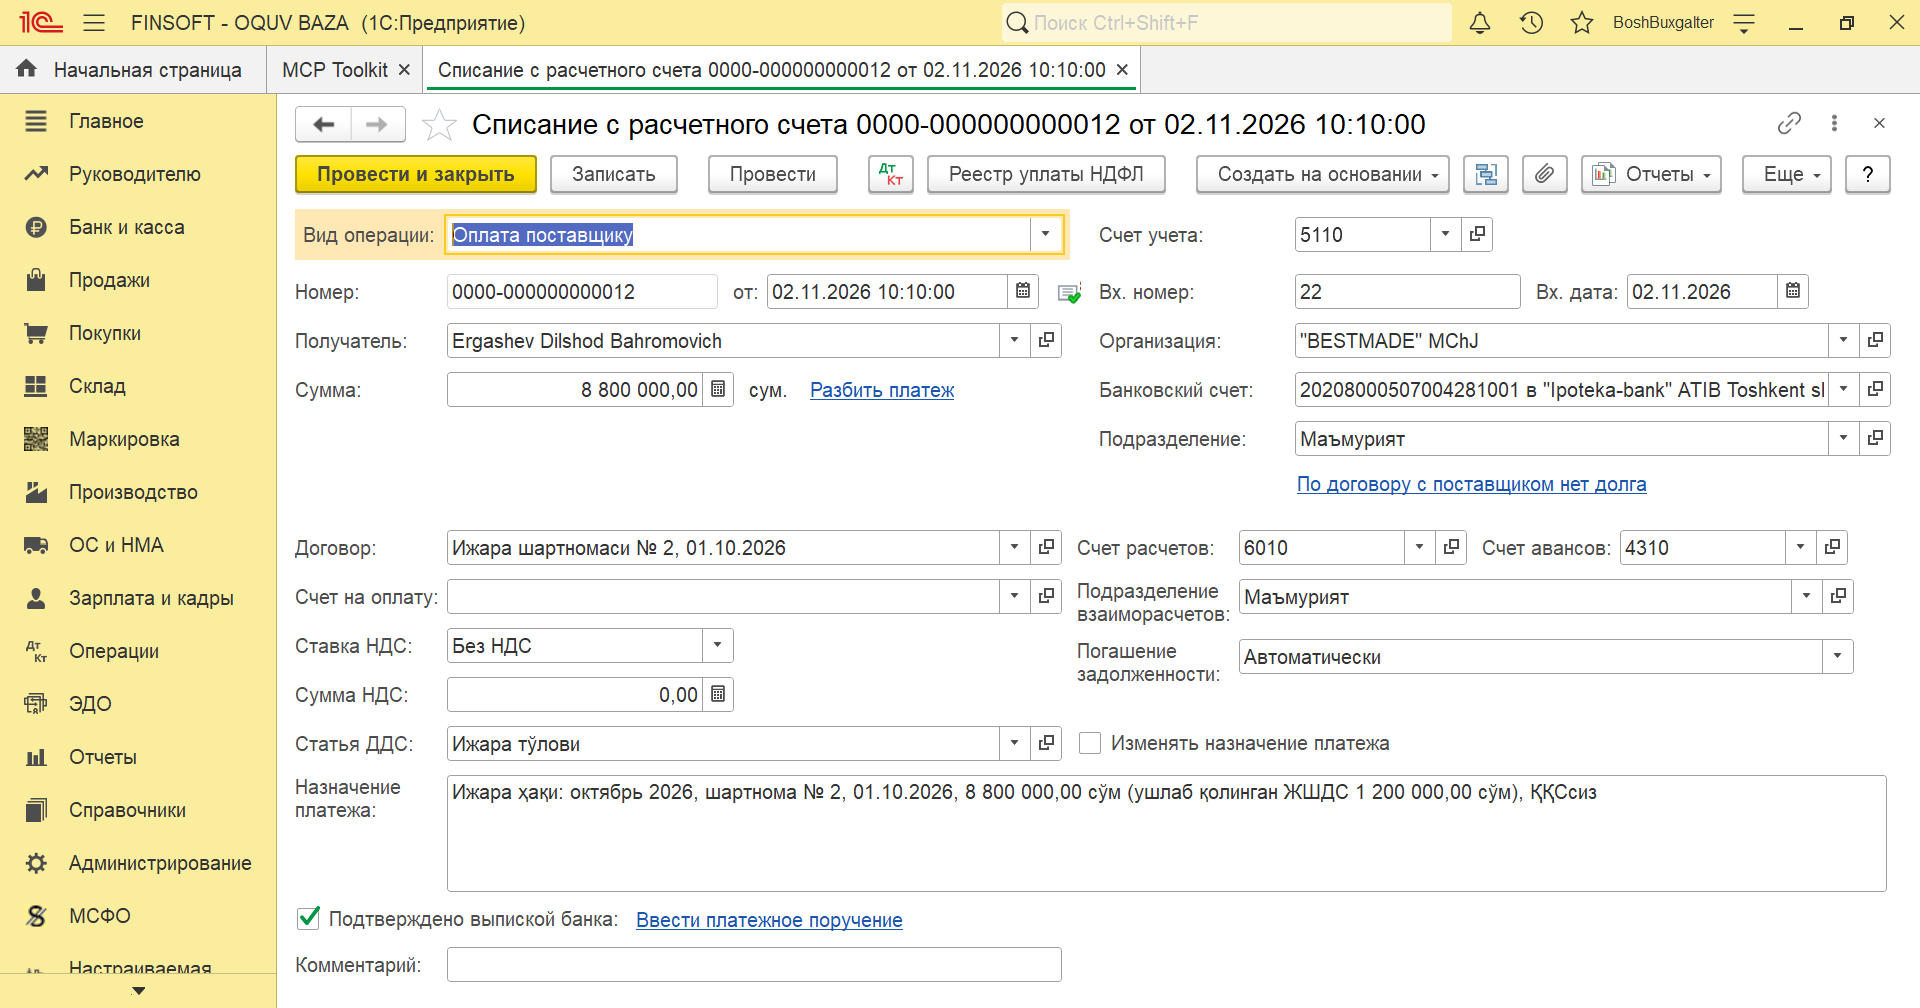
Списание тугмаси: «Вид операции» — Оплата поставщику, получатель — ижарага берувчи, договор — ижара шартномаси, сумма 16 800 000, «Ставка НДС» — 12%, «Статья ДДС» — «Ижара тўлови». Ҳужжатдаги Подразделение далолатномадаги билан бир хил бўлиши керак (бизда «Маъмурият»). Акс ҳолда дастур бу бўлинмада қарзни топмайди ва тўловни 4310 га бўнак сифатида ёзиб қўяди.
5. Ижарага берувчи жисмоний шахс бўлганда
Ким солиқ тўлайди. Мол-мулкни ижарага беришдан олинган даромад жисмоний шахснинг мулкий даромади ҳисобланади (Солиқ кодекси, 375-модда). Мулкий даромадлар солиқ агентида солиқ солинадиган даромадлар қаторига киради (387-модда, 1-қисм, 3-банд). Ўзбекистон юридик шахслари жисмоний шахсга даромад тўлаганда солиқ агенти ҳисобланади (386-модда, 1-қисм): солиқни ҳисоблайди, ижара ҳақидан ушлаб қолади ва бюджетга тўлайди. Резидент жисмоний шахснинг даромадига солиқ ставкаси 12 фоиз (381-модда, 1-қисм).
Ҳисоб-китоб: 10 000 000 × 12% = 1 200 000 сўм солиқ. Ижарага берувчига 10 000 000 − 1 200 000 = 8 800 000 сўм тўланади.
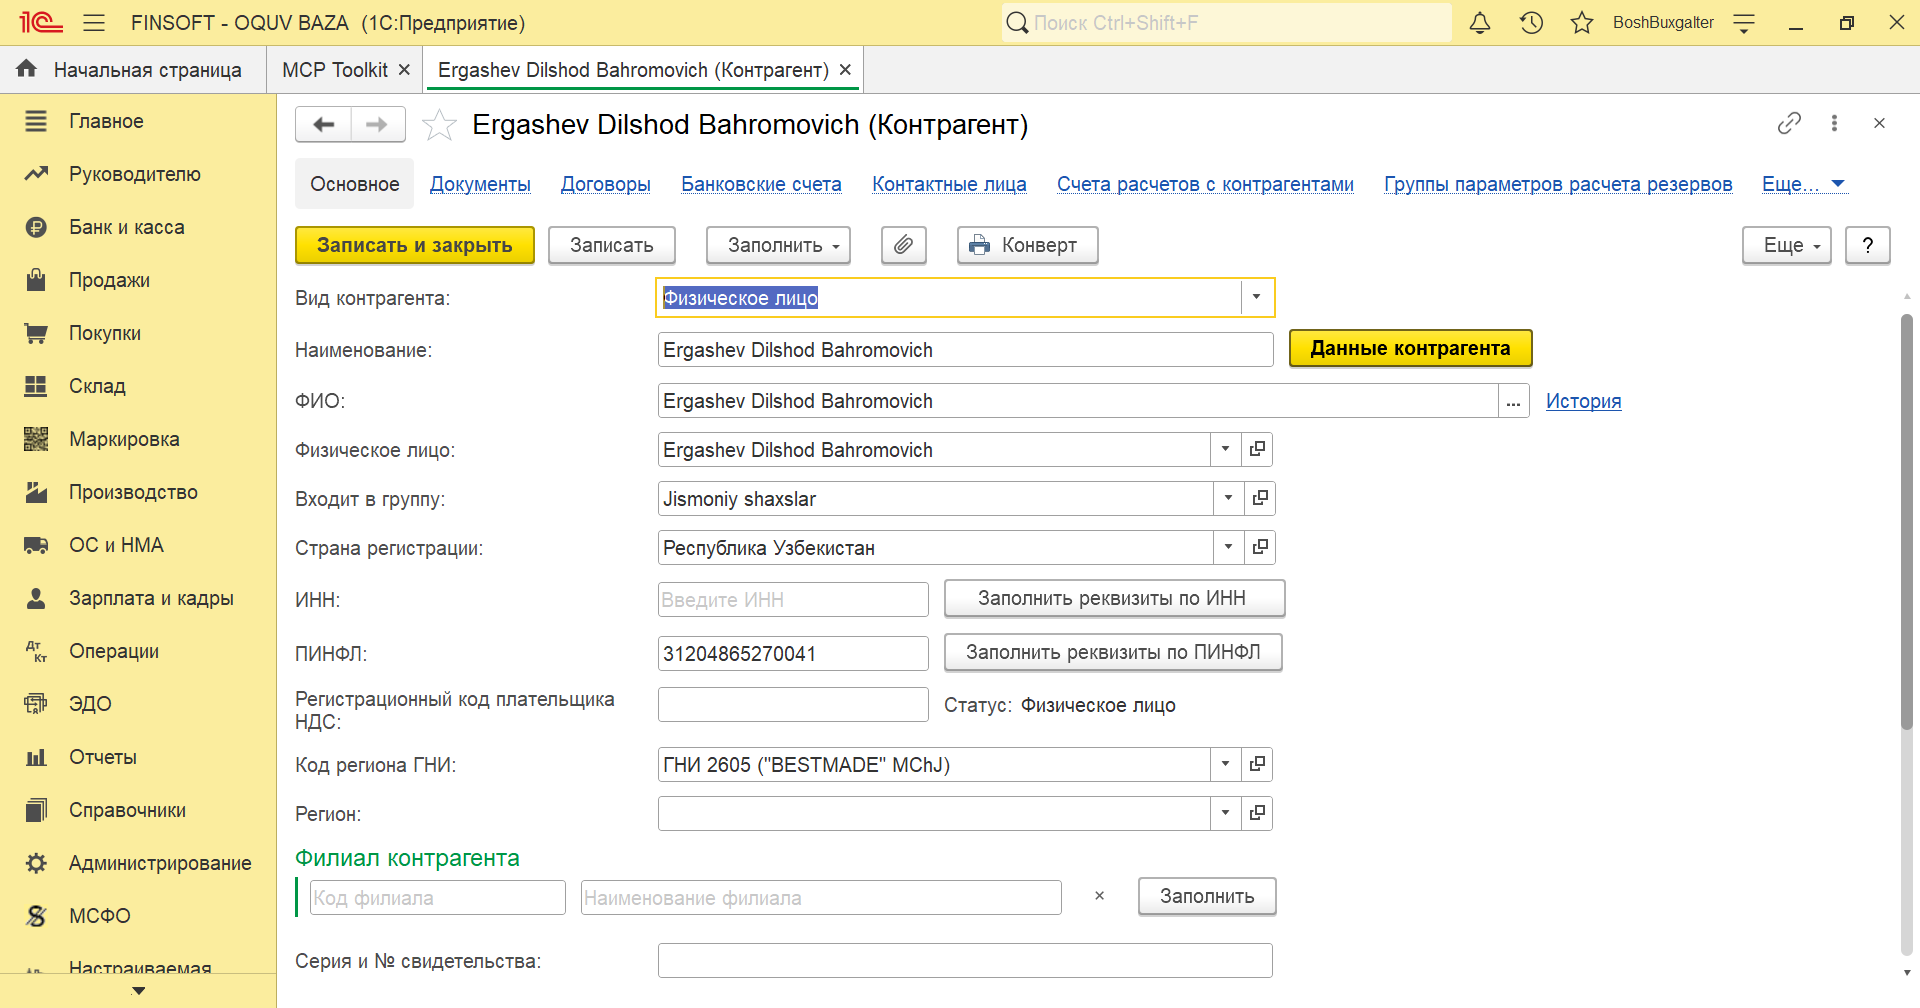
1-қадам. Контрагентни тўғри киритиш. 1С солиқни ушлаб қолиши учун контрагент жисмоний шахсга боғланган бўлиши керак. Контрагент картасида:
- Вид контрагента — «Физическое лицо»;
- Физическое лицо майдонида «Физические лица» справочнигидаги шу одам танланади (бўлмаса, шу ердан яратилади);
- ПИНФЛ — 14 рақам;
- Код региона ГНИ — корхона солиқ ҳисобида турган солиқ органи;
- гуруҳ — «Jismoniy shaxslar».
«Физическое лицо» майдони бўш бўлса, «Доходы от аренды» белгиси қўйилган ҳужжатни ёзишда дастур огоҳлантириш беради.
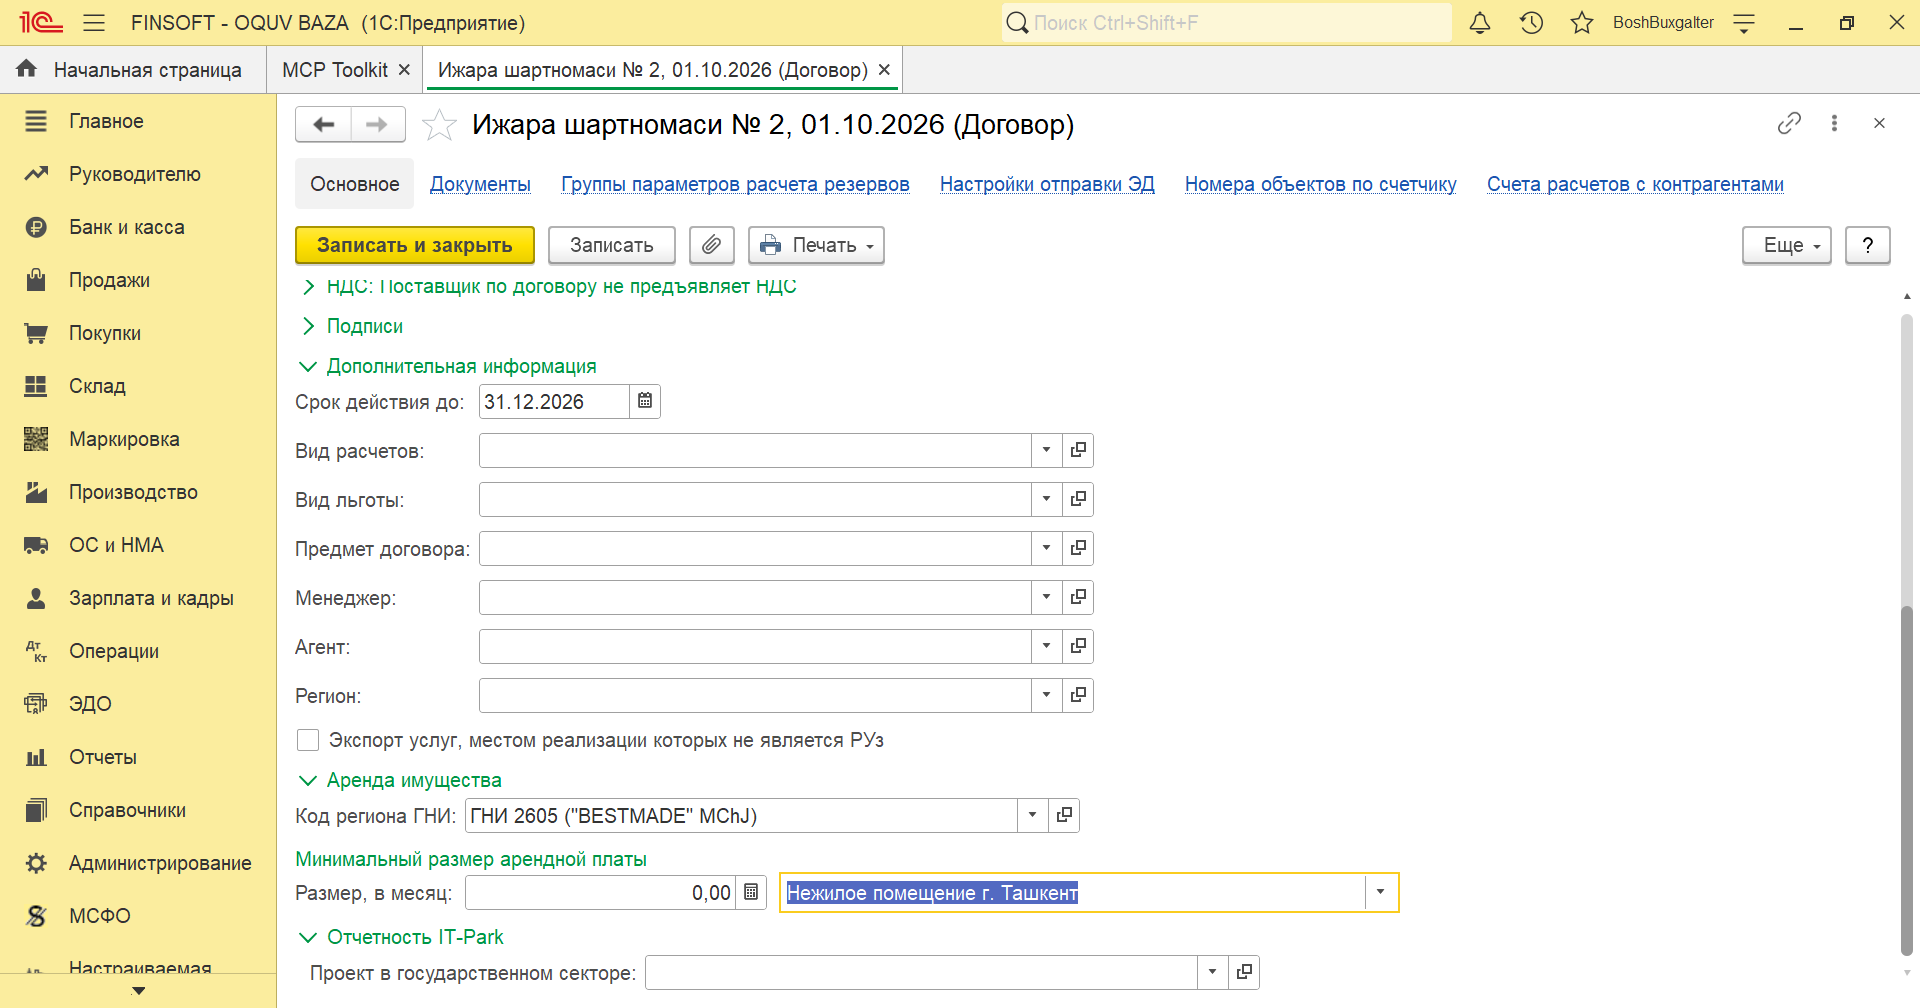
2-қадам. Шартнома. Шартнома тури — «С поставщиком», номи «Ижара шартномаси № 2, 01.10.2026». Шартнома картасининг пастида Аренда имущества гуруҳи бор: «Код региона ГНИ» ва Тип аренды НДФЛ (бизда «Нежилое помещение г. Ташкент», чунки офис турар жой эмас ва Тошкентда). Бу маълумот дастур ушлаб қолган солиқ билан бирга ЖШДС регистрларига ёзилади. Шу гуруҳда «Минимальный размер арендной платы» майдони ҳам бор; мисолда у тўлдирилмаган.
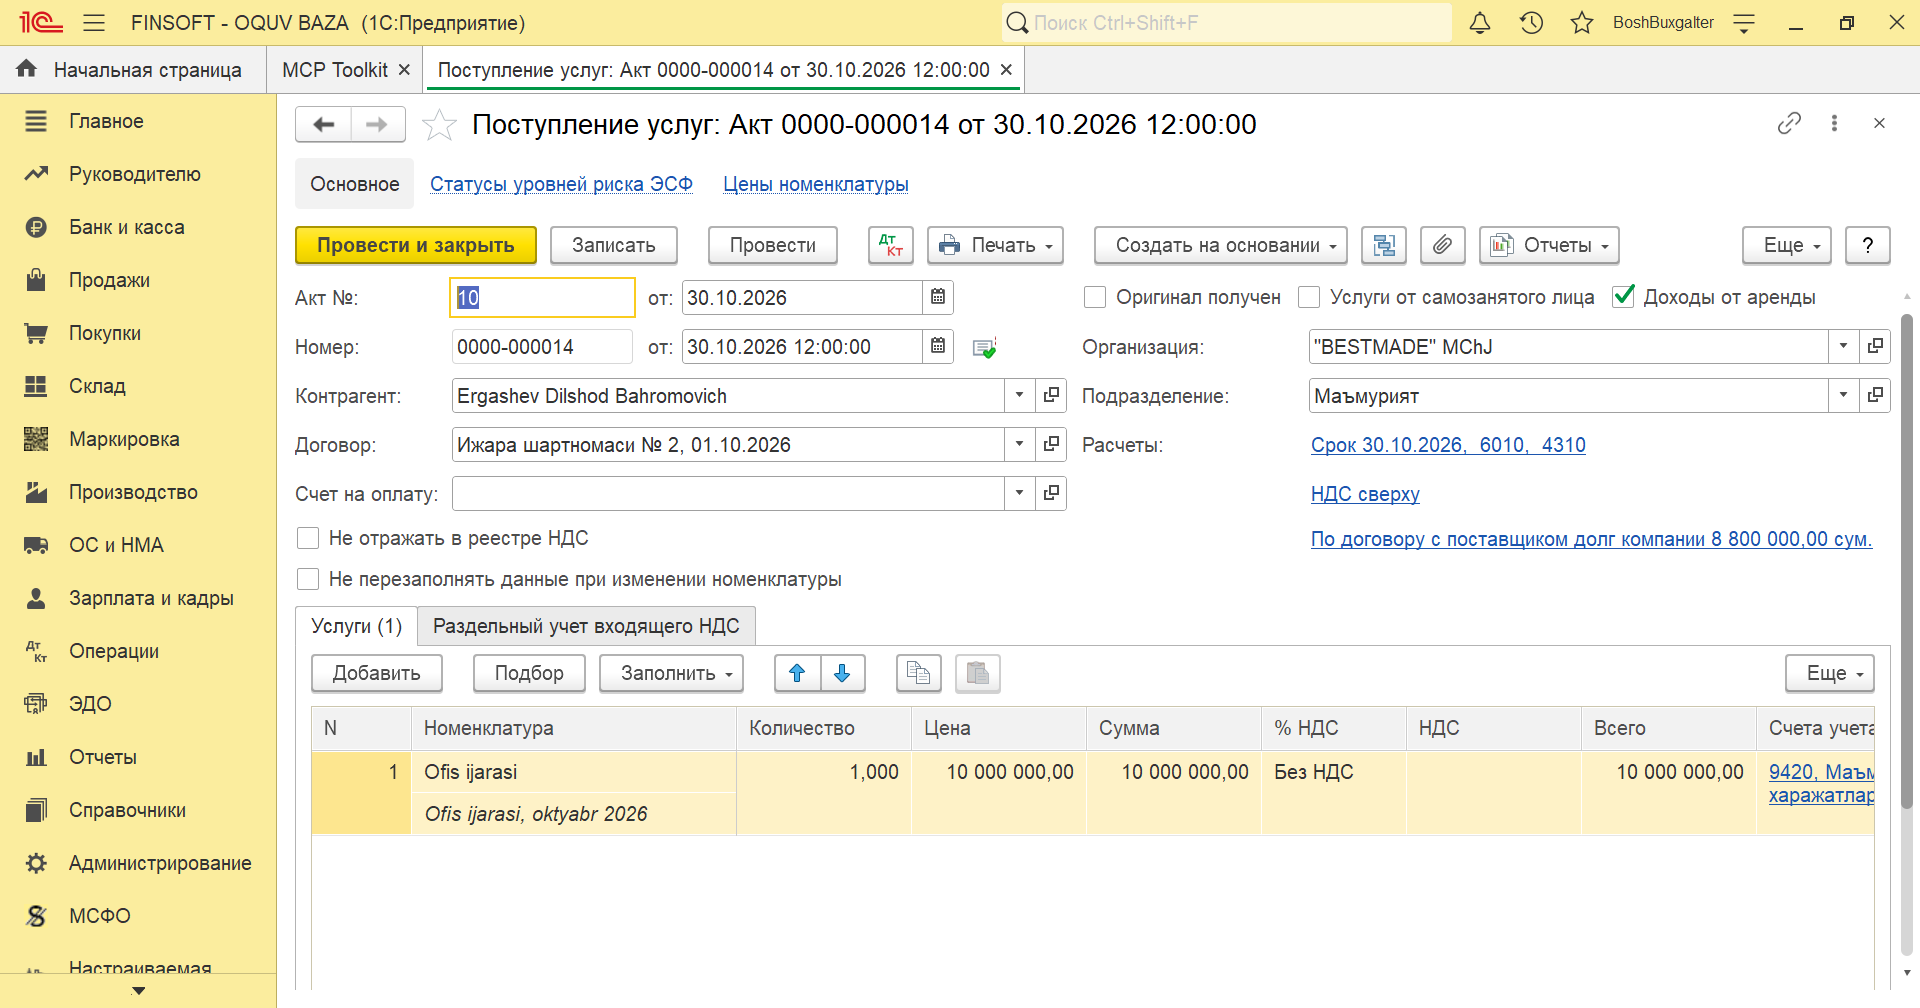
3-қадам. Ойлик ижарани киритиш. Юридик шахсдагидек Поступление (акты, накладные) → Услуги (акт) очилади. Фарқлари:
- ўнг юқоридаги Доходы от аренды белгиси қўйилади;
- «% НДС» — «Без НДС» (жисмоний шахс ҚҚС тўловчи эмас, ҳисобварақ-фактура бермайди, шунинг учун 266-модда 1-қисм 2-банддаги шарт бажарилмайди);
- сумма — шартномадаги тўлиқ сумма 10 000 000 сўм (солиқ ушланмаган ҳолда).
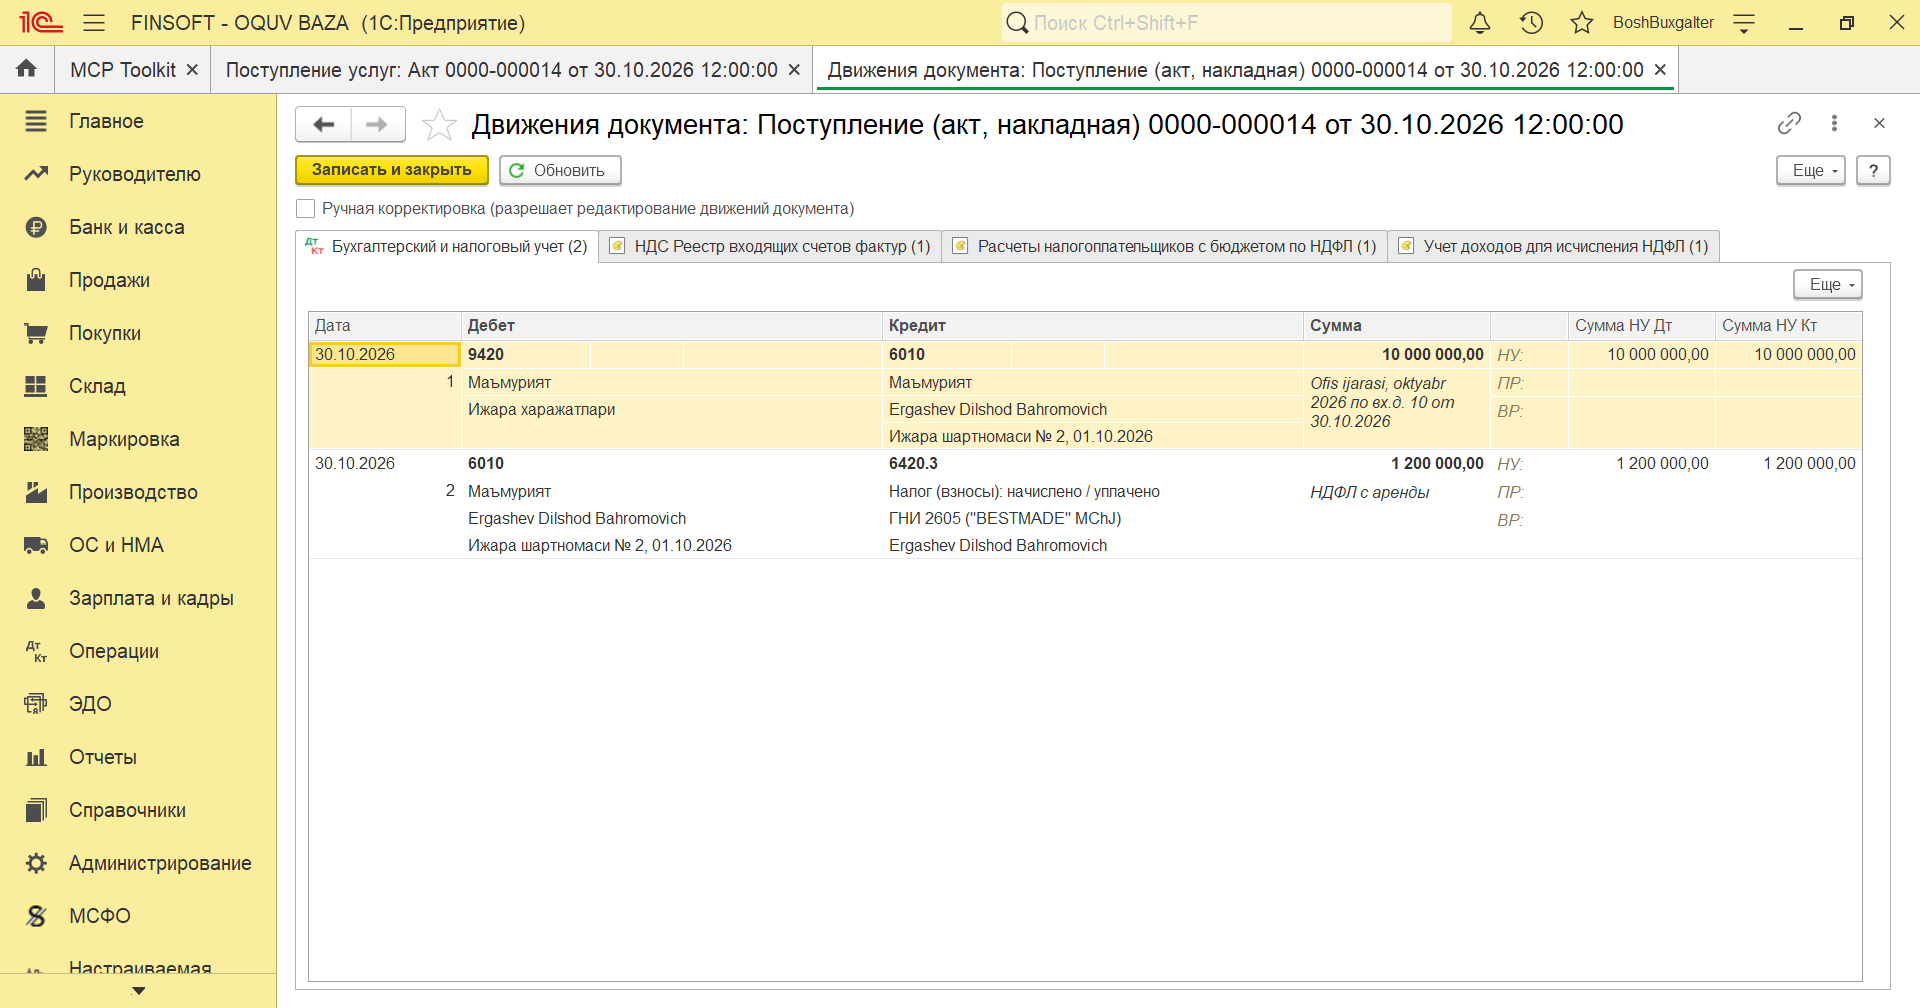
Ҳужжат ўтказилгач, Дт/Кт тугмасини босинг. Дастур иккита ўтказма берди: ижара ҳақи харажатга ва «НДФЛ с аренды» — 12 фоиз солиқни ижарага берувчига бўлган қарздан ушлаб қолиш. Солиқ 6420 «Налог на доходы физических лиц» нинг «НДФЛ (прочее)» (6420.3) субҳисобварағига тушади. Бундан ташқари, ҳужжат «Расчеты налогоплательщиков с бюджетом по НДФЛ» ва «Учет доходов для исчисления НДФЛ» регистрларига ҳам ёзилади: ЖШДС ҳисоботлари учун маълумот шу ердан олинади.
4-қадам. Ижарага берувчига тўлов. Банк кўчирмасида Списание → «Оплата поставщику»: сумма — солиқ ушлаб қолингандан кейинги 8 800 000 сўм, «Ставка НДС» — «Без НДС». Ижарага берувчига бўлган қарз шу билан ёпилади.
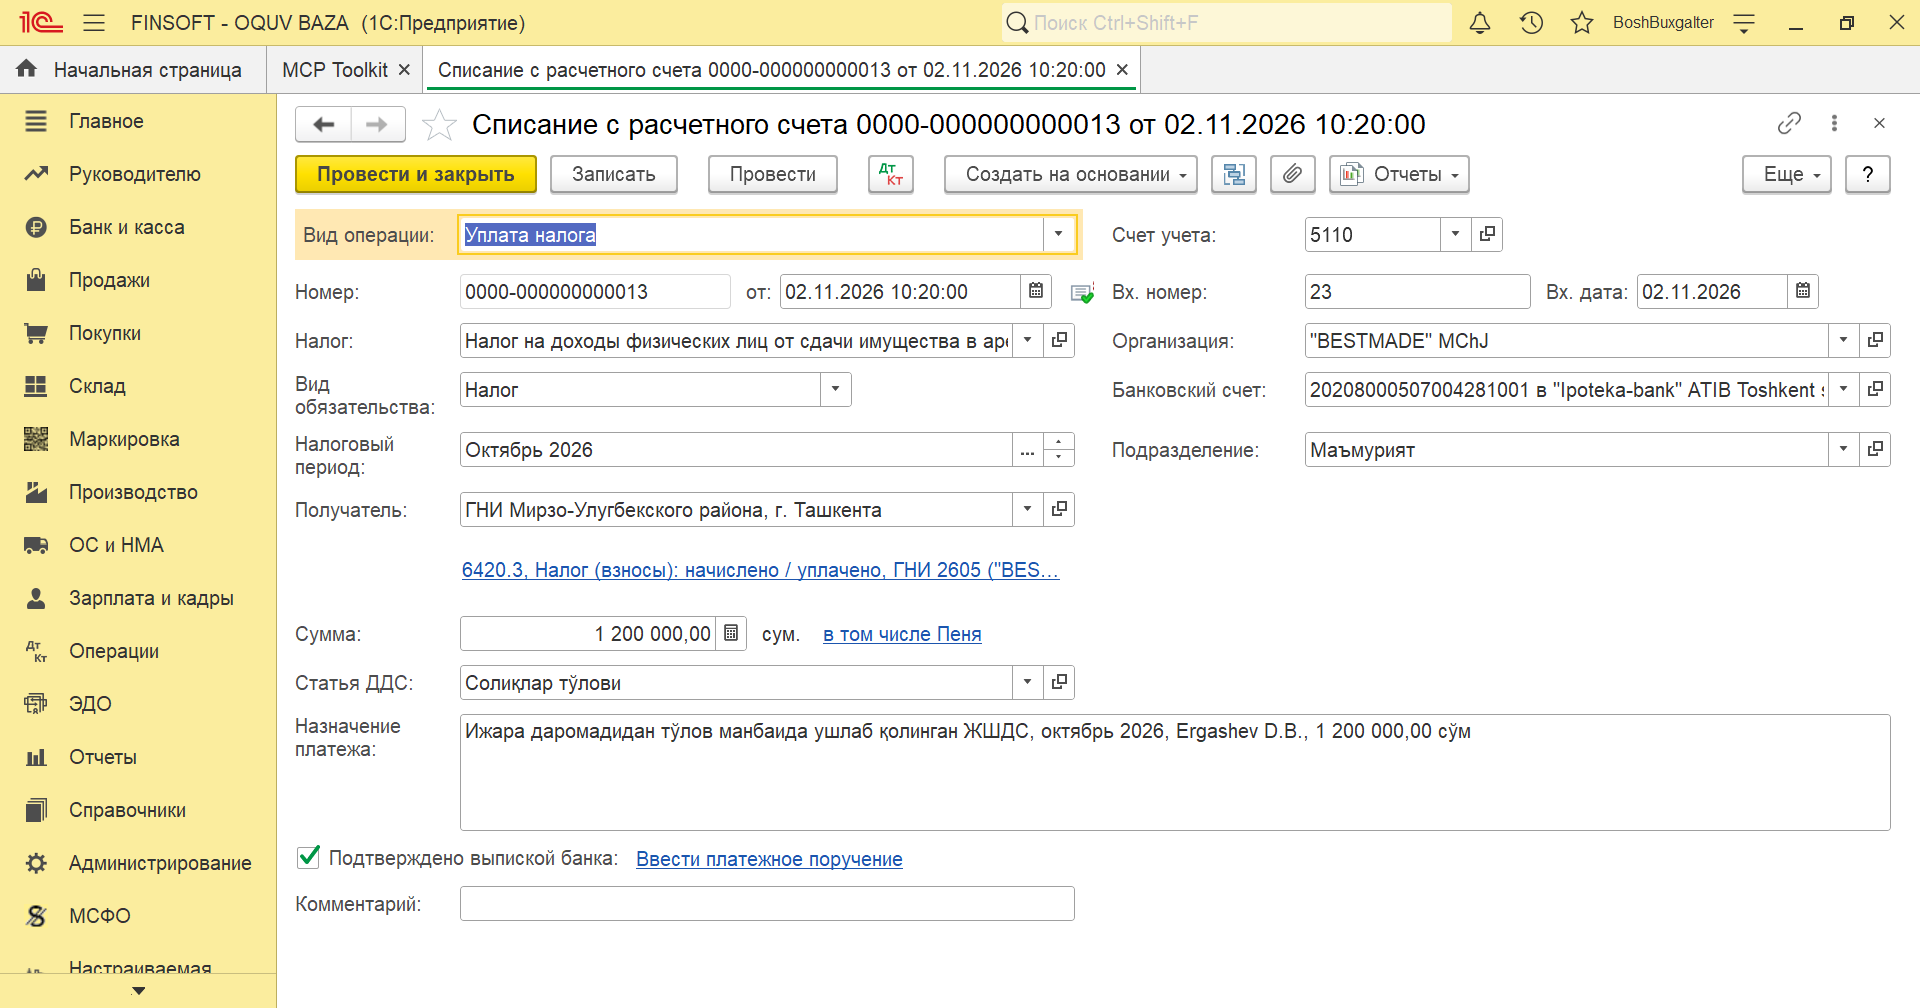
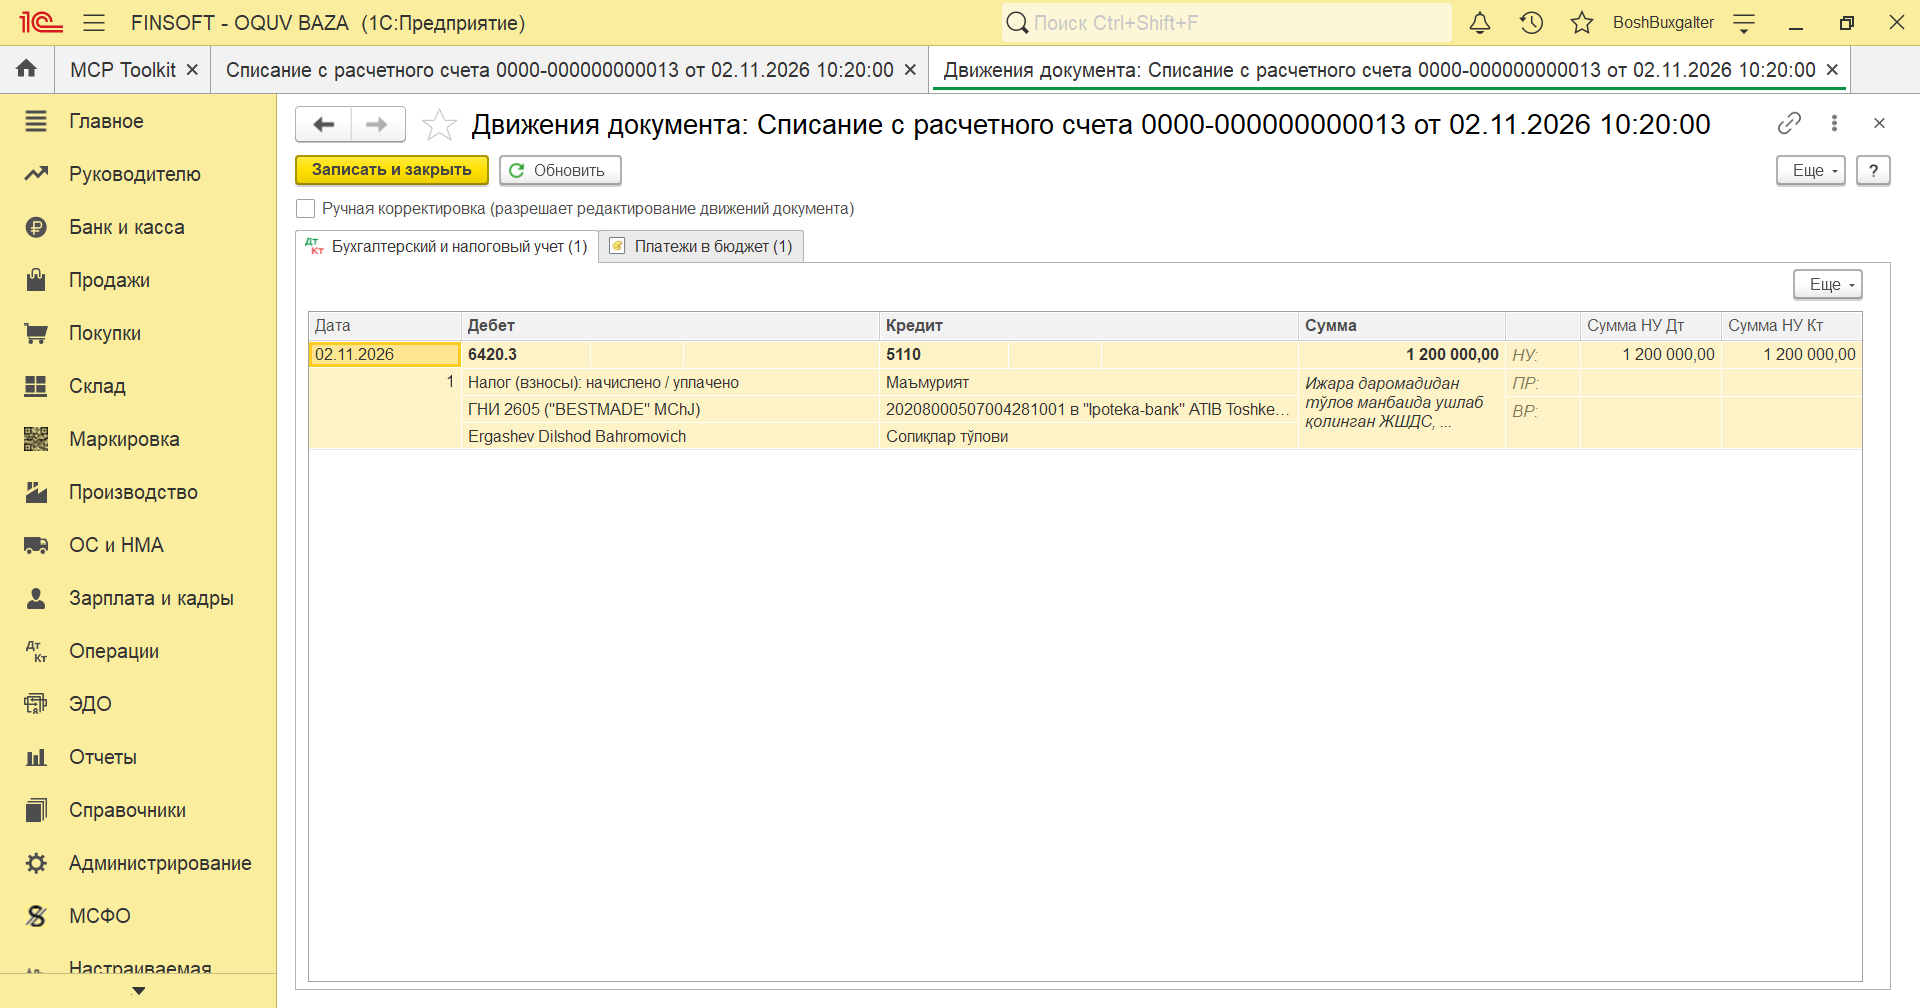
5-қадам. Ушлаб қолинган солиқни бюджетга тўлаш. Яна Списание, лекин «Вид операции» — Уплата налога. Налог майдонида справочникдан махсус тур танланади: «Налог на доходы физических лиц от сдачи имущества в аренду, удерживаемого у источника выплаты». Вид обязательства — «Налог», налоговый период — октябрь 2026, получатель — корхона рўйхатда турган солиқ органи, сумма 1 200 000 сўм. Расчётлар ҳисобварағи 6420.3 бўлиши ва субконтода ижарага берувчи жисмоний шахс туриши керак.
| Операция | Дебет | Кредит | Сумма, сўм | 1С ҳужжати |
|---|---|---|---|---|
| Офис балансдан ташқари ҳисобга олинди | 001 | — | 450 000 000 | Операция |
| Ой учун ижара ҳақи (тўлиқ сумма) | 9420 | 6010 | 10 000 000 | Поступление (акты, накладные), «Доходы от аренды» |
| 12 фоиз солиқ ушлаб қолинди («НДФЛ с аренды») | 6010 | 6420.3 | 1 200 000 | Шу ҳужжат, автоматик |
| Ижарага берувчига тўланди | 6010 | 5110 | 8 800 000 | Списание: Оплата поставщику |
| Солиқ бюджетга тўланди | 6420.3 | 5110 | 1 200 000 | Списание: Уплата налога |
21-сон йўриқноманинг ҳисобварақлар режасида бюджет олдидаги қарзлар 6410 «Бюджетга тўловлар бўйича қарзлар (турлари бўйича)» ҳисобварағида юритилади. 1С нинг ҳисобварақлар режасида солиқ турлари алоҳида ҳисобварақларга ажратилган: жисмоний шахсдан олинадиган даромад солиғи — 6420, ижара даромадидан ушланган солиқ — унинг 6420.3 «НДФЛ (прочее)» субҳисобварағи.
Солиқ агентининг жавобгарлиги
Агар корхона солиқни ушлаб қолмаса, ушлаб қолинмаган суммани ва пеняни бюджетга ўзи тўлаши шарт (Солиқ кодекси, 386-модда, 3-қисм). Ижарага берувчи сўраса, корхона унга тўланган даромад ва ушлаб қолинган солиқ ҳақида маълумотнома беради (386-модда, 4-қисм). Шунинг учун «Доходы от аренды» белгисини унутманг: усиз дастур солиқни ушлаб қолмайди ва ижарага берувчига тўлиқ 10 000 000 сўм тўланиб кетади.
6. Ижарага берувчи жисмоний шахснинг ўз мажбуриятлари
Бу корхонанинг иши эмас, лекин бухгалтер буни билиши фойдали: ижарага берувчи кўпинча шу ҳақда сўрайди.
- Агар ижара даромадидан солиқ агентида (корхонада) солиқ ушлаб қолинмаса, жисмоний шахс бу даромад бўйича ўзи жами йиллик даромад тўғрисидаги декларация топширади ва солиқ тўлайди (Солиқ кодекси, 393-модда, 1-қисм).
- Мол-мулкини ижарага беришдан тўлов манбаида солиқ солинмайдиган даромад олаётган шахс дастлабки декларацияни ижарадан даромад пайдо бўлган биринчи ой тугаганидан кейин беш кун ичида топширади (397-модда, 5-қисм, 1-банд) ва солиқни ҳар ойда, кейинги ойнинг 15-кунигача тўлайди (398-модда, 3-қисм).
- Кўчмас мулкнинг ижара шартномаси солиқ органида ҳисобга қўйилаётганда дастлабки декларация топширилмайди (397-модда, 6-қисм).
Корхона ижара ҳақидан солиқни ушлаб қолса, ижарага берувчи бу даромад бўйича солиқни иккинчи марта тўламайди.
7. Корхона айланмадан олинадиган солиқ тўловчи бўлса
Айланмадан олинадиган солиқ корхонанинг даромадидан ҳисобланади, харажатлар солиқ базасини камайтирмайди. Шунинг учун бундай корхонада ижара ҳақи фойда солиғи каби солиқни камайтирмайди. Бухгалтерия ўтказмалари ва 1С даги иш тартиби эса ўзгармайди. Жисмоний шахсдан ижарага олинганда солиқ агентининг мажбурияти (12 фоизни ушлаб қолиш) бундай корхонада ҳам сақланади, чунки бу мажбурият корхонанинг солиқ режимига эмас, жисмоний шахсга даромад тўлашга боғлиқ (387-модда, 1-қисм).
8. Қисқа хулоса
| Қадам | Юридик шахсдан ижара | Жисмоний шахсдан ижара |
|---|---|---|
| Контрагент | Юридик шахс, ИНН | Физическое лицо: «Физическое лицо» майдони, ПИНФЛ, Код региона ГНИ |
| Шартнома | «С поставщиком» | «С поставщиком», «Аренда имущества» → Тип аренды НДФЛ |
| Офис | «Операция»: Дт 001, шартномадаги қийматда | |
| Ойлик ижара | Поступление (акты, накладные), Услуги: Дт 9420 — Кт 6010; ҚҚС Дт 4410.4 — Кт 6010 | Шу ҳужжат + «Доходы от аренды»: Дт 9420 — Кт 6010; солиқ Дт 6010 — Кт 6420.3 |
| Тўлов | Оплата поставщику: тўлиқ сумма ҚҚС билан | Оплата поставщику: солиқ ушлаб қолингандан кейинги сумма |
| Солиқ | — | Уплата налога: «Налог на доходы физических лиц от сдачи имущества в аренду…», Дт 6420.3 — Кт 5110 |