3.4Натижани текшириш: ҳисоботлар ва детализация
- «Айланма-сальдо ведомость» ни шакллантириш ва ўқиш
- контрагент бўйича танлаш (отбор) ва ҳисобварақ карточкаси
- ҳисобот кўрсаткичларини детализация қилиш
📌 Шпаргалка: шу мавзудаги ўтказмалар
| Операция | Дт | Кт | Сумма |
|---|---|---|---|
| 4610 бўйича дебет айланма (жами) | 4610 | — | 3 000 000 000 |
| 8330 бўйича кредит айланма (жами) | — | 8330 | 3 000 000 000 |
| Karimov A.R. — 4610 бўйича дебет айланма | 4610 | — | 300 000 000 |
«1С:Бухгалтерия» дастури хўжалик ҳаёти фактларининг бухгалтерия ва солиқ ҳисоби ҳисобварақларида тўғри акс эттирилганлигини текшириш имконини берувчи турли хил воситаларни ўз ичига олади. Энг аввало, булар стандарт ҳисоботлар деб аталувчилардир. Дастурнинг стандарт ҳисоботлари тўлиқ рўйхатига қуйидаги йўл орқали ўтиш мумкин: Панель разделов → Отчеты → Стандартные отчеты (Бўлимлар панели → Ҳисоботлар → Стандарт ҳисоботлар).
Ўқув қўлланмада бир қатор стандарт ҳисоботлар хўжалик ҳаёти фактларининг тўғри киритилганлигини назорат қилиш воситаси сифатида мунтазам қўлланилади. Энг аввало, булар Айланма-сальдо ведомость ва Ҳисобварақ бўйича айланма-сальдо ведомостьдир.
Айланма-сальдо ведомость
Айланма-сальдо ведомость ҳисоботи синтетик ҳисобварақлардаги қолдиқлар ва айланмаларни таҳлил қилиш учун қўлланилади. Бу ҳисобот ҳар бир синтетик ҳисобварақ учун давр бошидаги қолдиқлар (сальдо), давр учун дебет ва кредит бўйича айланмалар ҳамда давр охиридаги қолдиқлар ҳақидаги маълумотни ўз ичига олади.
Айланма-сальдо ведомостини умуман синтетик ҳисобварақлар бўйича («По субсчетам» белгиси созлама шаклида ўрнатилмаган) ёки кичик ҳисобварақлар бўйича маълумотларни детализация қилган ҳолда («По субсчетам» белгиси ўрнатилган) олиш мумкин. Созламалар шаклига мурожаат қилиш учун «Показать настройки» тугмасини босиш керак.
Таъсисчиларнинг устав капиталига улуш бўйича қарздорлиги ҳамда таъсисчиларнинг устав капиталидаги улуши ҳақидаги маълумот 4610 ва 8330 ҳисобварақларида умумлаштирилади. Шунинг учун ведомостни «По субсчетам» белгиси ўрнатилган режимда шакллантириш тавсия этилади.
ТОПШИРИҚ № 3.4-1
2026 йил учун «Айланма-сальдо ведомость»ни шакллантиринг.
Ечим.
- Отчеты → Оборотно-сальдовая ведомость (Ҳисоботлар → Айланма-сальдо ведомость) менюси орқали экранга «Айланма-сальдо ведомость» ҳисобот шаклини чиқаринг;
- даврни ўрнатинг: 01.01.2026 — 31.12.2026 (2026 йил; ўқув мисолда устав капитали январь ойида ёзилгани учун январь ойини ҳам танлаш мумкин), ташкилотни («BESTMADE» MChJ) танланг;
- созламалар панелида «По субсчетам» гуруҳлаш белгисини ўрнатинг;
- «Сформировать» тугмасини босинг.
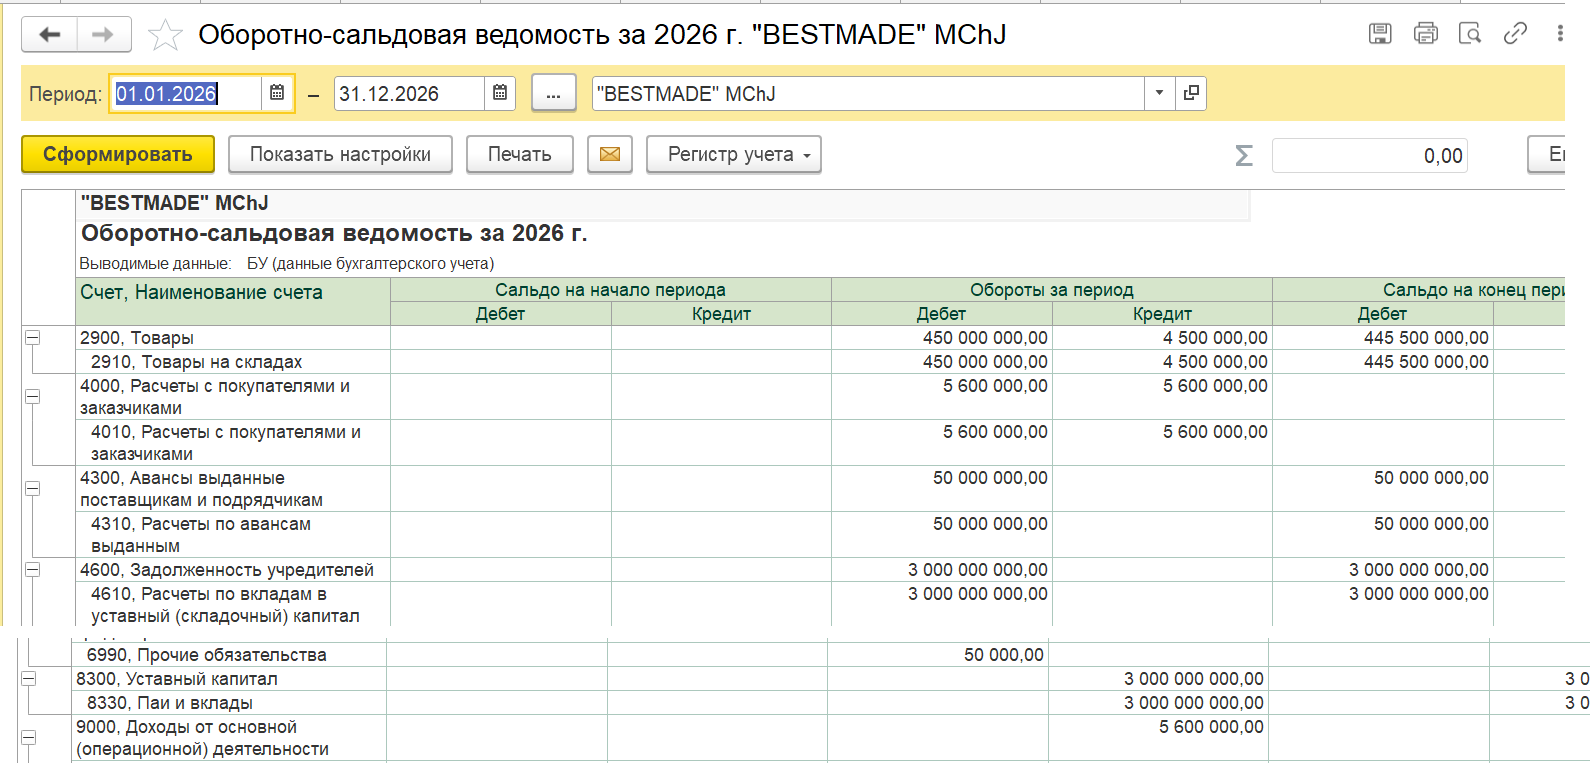
Натижа (4610 ва 8330 ҳисобварақлари бўйича парча; 3.4-1-расмга қаранг)
| Ҳисобварақ | Давр бошига сальдо | Давр айланмаси | Давр охирига сальдо | |||
|---|---|---|---|---|---|---|
| Дт | Кт | Дт | Кт | Дт | Кт | |
| 4610 Устав капиталига таъсисчиларнинг улушлари бўйича қарзи | 3 000 000 000,00 | 3 000 000 000,00 | ||||
| 8330 Пай ва улушлар | 3 000 000 000,00 | 3 000 000 000,00 | ||||
Агар ўтказмалар суммалари тўғри кўрсатилган бўлса, давр охирида 4610 ҳисобварағи бўйича сальдо дебетли ва 3 000 000 000,00 сўмга тенг бўлиши керак, чунки шу пайтгача таъсисчиларнинг устав капиталини тўлаш бўйича қарздорлиги ҳали сўндирилмаган. Агар ведомостда сизнинг рақамларингиздан ташқари бошқа ҳисобварақлар ҳам кўринса, улар ахборот базасига олдин киритилган бошқа операцияларга тегишли.
Ҳисобварақ бўйича айланма-сальдо ведомость
Ҳисобварақ бўйича айланма-сальдо ведомость стандарт ҳисоботи аналитик ҳисоб юритиладиган битта танланган ҳисобварақ бўйича аналитик ҳисобнинг муайян объектлари (субконто) кесимида қолдиқлар ва/ёки айланмалар ҳақидаги маълумотни олиш имконини беради. Хусусан, «BESTMADE» МЧЖ устав капиталида ҳар бир таъсисчининг улушини (пул ифодасида) олиш учун 8330 ҳисобварағи бўйича «Ҳисобварақ бўйича айланма-сальдо ведомость»ни, таъсисчилар билан устав капиталига улушлар бўйича ҳисоб-китоблар ҳолати ҳақидаги маълумотни олиш учун эса 4610 ҳисобварағи бўйича ведомостни шакллантириш керак.
ТОПШИРИҚ № 3.4-2
2026 йил январь ойи учун 4610 ҳисобварағи бўйича «Ҳисобварақ бўйича айланма-сальдо ведомость»ни Каримов А.Р. контрагенти учун шакллантиринг.
Ечим.
- Отчеты → Оборотно-сальдовая ведомость по счету (Ҳисоботлар → Ҳисобварақ бўйича айланма-сальдо ведомость) менюси орқали экранга «Ҳисобварақ бўйича айланма-сальдо ведомость» шаклини чиқаринг;
- даврни ўрнатинг: 01.01.2026 — 31.01.2026;
- ведомост шакллантириладиган ҳисобварақни кўрсатинг — 4610;
- созламалар панелида «Отбор» (танлаш шартлари) ёрлиғига ўтиб, жадвал қисмида танлаш шартини қўшинг: Контрагент — Тенг — Karimov A.R.;
- «Сформировать» тугмасини босиб, ҳисоботни кўринг.
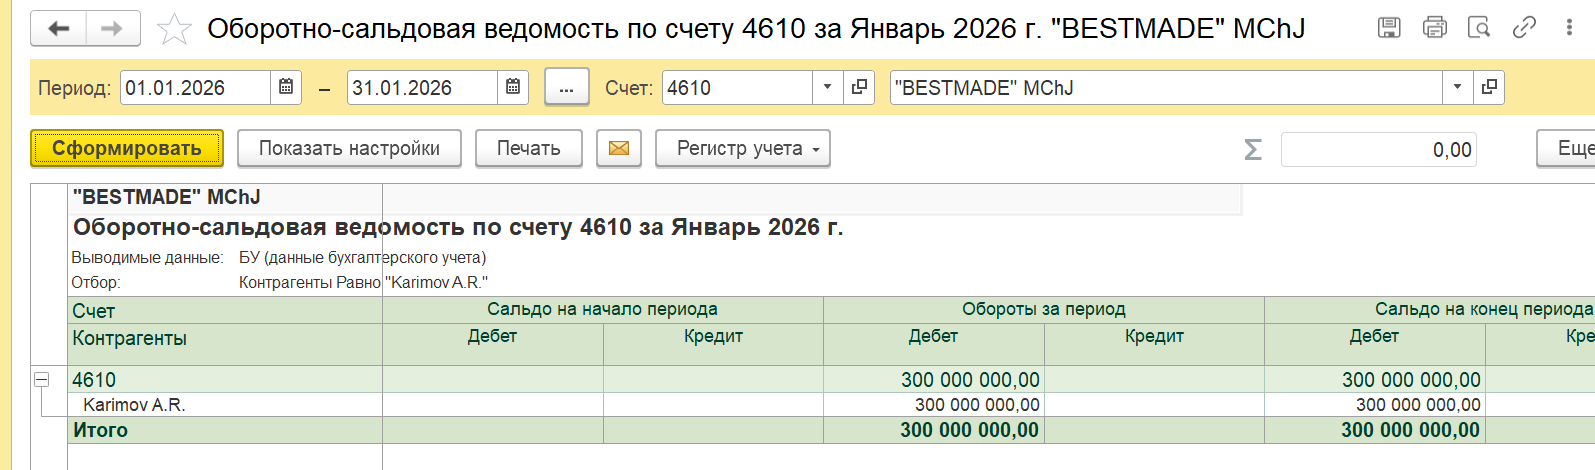
Натижа (4610 ҳисобварағи, танлаш шарти: «Контрагент — Тенг — Karimov A.R.»)
| Контрагент | Сальдо бошига | Дебет айланма | Кредит айланма | Сальдо охирига (Дт) |
|---|---|---|---|---|
| Karimov A.R. | 0,00 | 300 000 000,00 | 0,00 | 300 000 000,00 |
| Жами | 0,00 | 300 000 000,00 | 0,00 | 300 000 000,00 |
Агар танлаш шарти ўрнатилмаса, ҳисоботга шу субконто турининг барча элементлари киради:
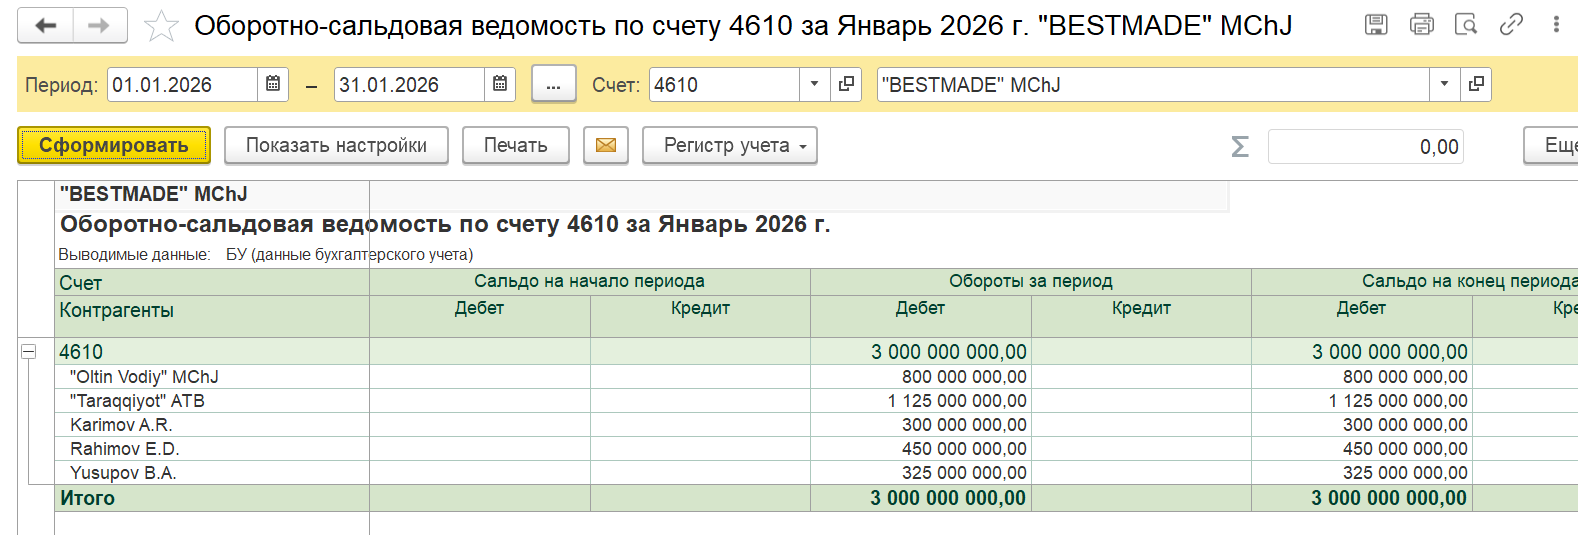
Натижа (4610 ҳисобварағи, танлаш шартисиз)
| Контрагент | Сальдо бошига | Дебет айланма | Кредит айланма | Сальдо охирига (Дт) |
|---|---|---|---|---|
| "Oltin Vodiy" MChJ | 0,00 | 800 000 000,00 | 0,00 | 800 000 000,00 |
| "Taraqqiyot" ATB | 0,00 | 1 125 000 000,00 | 0,00 | 1 125 000 000,00 |
| Karimov A.R. | 0,00 | 300 000 000,00 | 0,00 | 300 000 000,00 |
| Rahimov E.D. | 0,00 | 450 000 000,00 | 0,00 | 450 000 000,00 |
| Yusupov B.A. | 0,00 | 325 000 000,00 | 0,00 | 325 000 000,00 |
| Жами | 0,00 | 3 000 000 000,00 | 0,00 | 3 000 000 000,00 |
Худди шундай, 8330 ҳисобварағи бўйича ведомост ҳар бир таъсисчининг устав капиталидаги улушини кредит сальдо кўринишида кўрсатади:
Натижа (8330 ҳисобварағи, барча таъсисчилар)
| Контрагент | Сальдо бошига | Дебет айланма | Кредит айланма | Сальдо охирига (Кт) |
|---|---|---|---|---|
| "Oltin Vodiy" MChJ | 0,00 | 0,00 | 800 000 000,00 | 800 000 000,00 |
| "Taraqqiyot" ATB | 0,00 | 0,00 | 1 125 000 000,00 | 1 125 000 000,00 |
| Karimov A.R. | 0,00 | 0,00 | 300 000 000,00 | 300 000 000,00 |
| Rahimov E.D. | 0,00 | 0,00 | 450 000 000,00 | 450 000 000,00 |
| Yusupov B.A. | 0,00 | 0,00 | 325 000 000,00 | 325 000 000,00 |
| Жами | 0,00 | 0,00 | 3 000 000 000,00 | 3 000 000 000,00 |
4610 «Устав капиталига таъсисчиларнинг улушлари бўйича қарзи» ҳисобварағи бўйича ведомост таҳлили устав капитали рўйхатдан ўтказилганлигини ва натижада таъсисчиларнинг 3 000 000 000,00 сўм миқдорида қарздорлиги вужудга келганини кўрсатади. 4610 ҳисобварағининг дебет айланмаси давр охиридаги сальдога тенг, бу эса устав капиталига улуш бўйича қарз суммаси ҳали сўндирилмаганини англатади. 8330 «Пай ва улушлар» ҳисобварағида 3 000 000 000,00 сўмлик кредит сальдо ҳосил бўлди. Бу тўғри: барча пассивлар каби устав капитали 8330 ҳисобварағининг кредит томонида акс эттирилади ва таъсис ҳужжатларида ёзилган суммага тенг.
Ҳисобот кўрсаткичларини детализация қилиш ва янгилаш
Ҳисоботни олишда ундаги келтирилган маълумотларни аниқлаштириш зарурати туғилиши мумкин. Масалан, Айланма-сальдо ведомость ҳисоботини олгач, кўпинча «Бу ёки у якуний сумма қайси ўтказмалар натижасида пайдо бўлди?» деган савол туғилади. Бунга жавоб олиш учун бошқа стандарт ҳисоботлардан — масалан, Ҳисобварақ таҳлили ёки Ҳисобварақ карточкасидан фойдаланиш, уларда қизиқтирган ҳисобварақ бўйича ҳаракатни ва шу ҳаракатни юзага келтирган ўтказмаларни кўриш, сўнгра «Операциялар журнали»га мурожаат қилиб, унда аниқ операция ёки ҳужжатни излаш мумкин.
Бизнинг мисолда базага фақат битта операция киритилган, шунинг учун якуний суммага қараб уни ҳосил қилган ёзувларни топиш қийин эмас. Лекин «Операциялар журнали»да бир неча минглаб ёзув бўлганда бухгалтер қандайдир хато ўтказмани топиши керак бўлса нима қилиш керак? Шундай вазифалар учун «1С:Бухгалтерия»да энг қулай восита мавжуд — ҳисоботларни детализация қилиш (расшифровка).
Келинг, бу механизм қандай ишлашини кўриб чиқамиз. Айланма-сальдо ведомостьни очамиз. Сичқонча курсорини ведомостнинг устунлари бўйлаб ҳаракатлантирганда, айрим катакчаларда у махсус кўриниш — «+» белгиси ва «лупа» уйғунлиги кўринишини олади. Бу белгида «плюс» — бухгалтерия якуни, «лупа» — тафсилотларни кўриш воситаси рамзидир. Белги пайдо бўлса, курсор турган якуний сумма қандай ҳосил бўлганини очиб кўрсатиш мумкин.
Ҳақиқатан ҳам, шу пайтда сичқонча билан босиб, шу катакчадаги сумма ҳосил бўлишини очиб берувчи бошқа аналитик шаклларга тезда ўтишни таъминлаш мумкин. Дастурдаги механизм амалга оширилишини Айланма-сальдо ведомость ҳисоботи кўрсаткичларини детализация қилиш мисолида кўриб чиқамиз. «Лупа»ни 4610 ҳисобварағи қатори бўйича 3 000 000 000,00 сўмлик дебет айланма суммасига келтириб, босамиз. Дастур менюни чиқаради, унда беш хил аниқлаштирувчи ведомост вариантини таклиф қилади:
- 4610 ҳисобварағи бўйича ОСВ (айланма-сальдо ведомость);
- 4610 ҳисобварағи карточкаси;
- 4610 ҳисобварағи таҳлили;
- 4610 ҳисобварағи айланмалари — ойлар бўйича;
- 4610 ҳисобварағи айланмалари — кунлар бўйича.
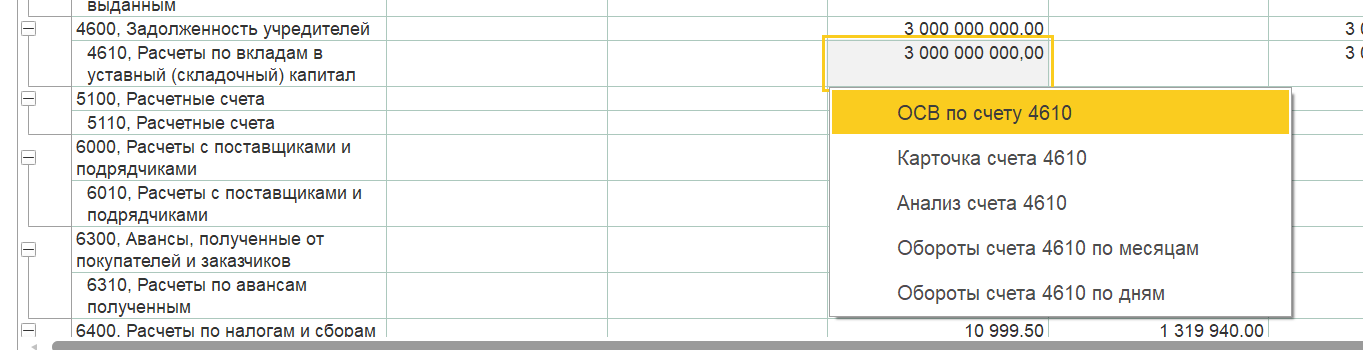
Ҳисоботни детализация қилишнинг иккинчи вариантини танлаймиз ва заҳоти «4610 ҳисобварағи карточкаси» ҳисоботини оламиз, унда шу якунни шакллантиришни таъминлаган барча ўтказмалар кўрсатилади:
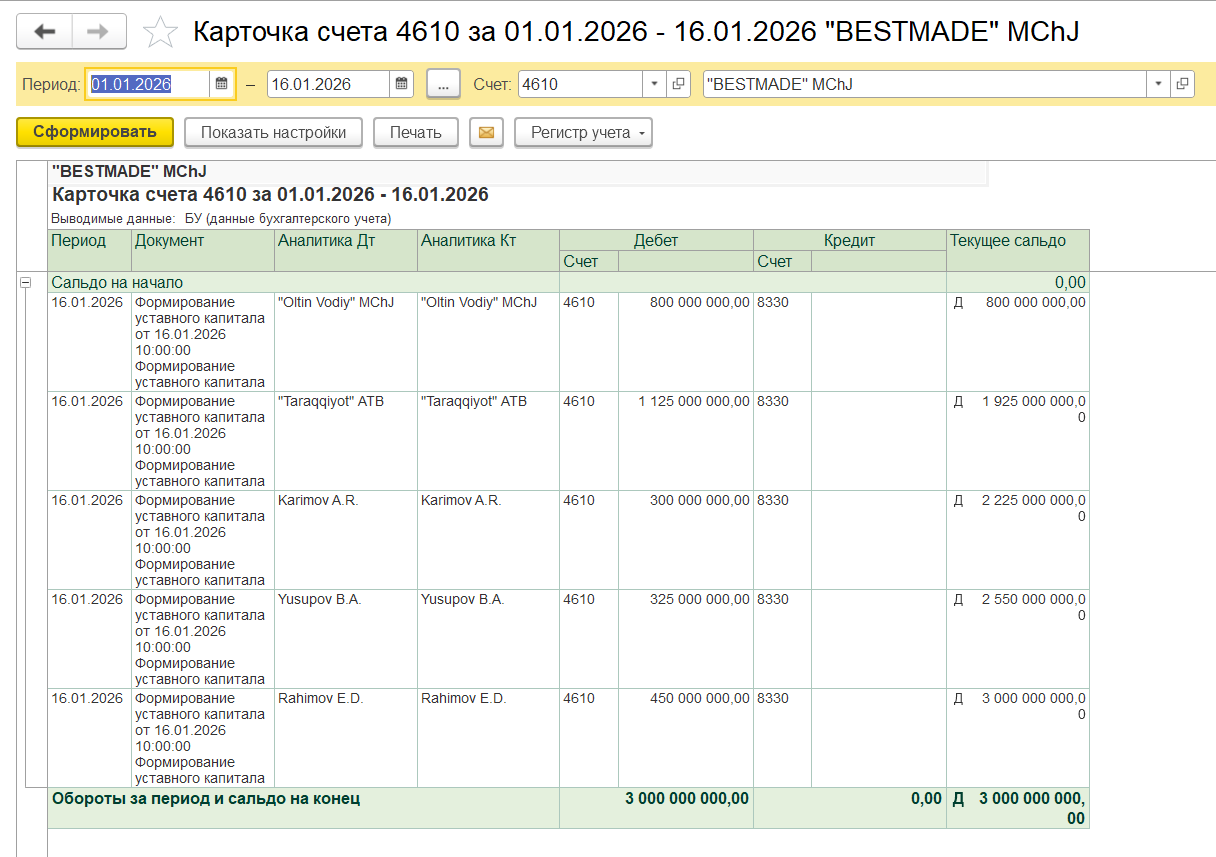
4610 ҳисобварағи карточкаси (01.01.2026 — 16.01.2026)
| Давр | Ҳужжат | Аналитика Дт | Аналитика Кт | Дт ҳисобварағи | Дебет | Кт ҳисобварағи | Жорий сальдо (Д) |
|---|---|---|---|---|---|---|---|
| 16.01.2026 | Формирование уставного капитала от 16.01.2026 10:00:00 | "Oltin Vodiy" MChJ | "Oltin Vodiy" MChJ | 4610 | 800 000 000,00 | 8330 | 800 000 000,00 |
| 16.01.2026 | Формирование уставного капитала от 16.01.2026 10:00:00 | "Taraqqiyot" ATB | "Taraqqiyot" ATB | 4610 | 1 125 000 000,00 | 8330 | 1 925 000 000,00 |
| 16.01.2026 | Формирование уставного капитала от 16.01.2026 10:00:00 | Karimov A.R. | Karimov A.R. | 4610 | 300 000 000,00 | 8330 | 2 225 000 000,00 |
| 16.01.2026 | Формирование уставного капитала от 16.01.2026 10:00:00 | Yusupov B.A. | Yusupov B.A. | 4610 | 325 000 000,00 | 8330 | 2 550 000 000,00 |
| 16.01.2026 | Формирование уставного капитала от 16.01.2026 10:00:00 | Rahimov E.D. | Rahimov E.D. | 4610 | 450 000 000,00 | 8330 | 3 000 000 000,00 |
| Давр айланмаси ва охирги қолдиқ | 3 000 000 000,00 | 0,00 | 3 000 000 000,00 | ||||
Ҳисоботда кўрамизки, якуний сумма 16.01.2026 санали «Устав капитали шакллантирилди» операциясига (ҳужжатига) киритилган беш ўтказма суммасидан иборат. Шу суммаларнинг исталганида ҳам курсор таниш кўринишга эга бўлади, яъни бу суммалар ҳам яна детализация қилиниши мумкин. Қандай қилиб? Масалан, 325 000 000,00 суммасини сичқонча билан босамиз ва заҳоти шу сумма танланган ўтказма жойлашган операцияни (ҳужжатни) таҳрирлаш шаклига тушамиз. Бу — бешта ўтказманинг тўртинчиси, у Юсупов Б.А.нинг корхона устав капиталидаги улушини ҳисобга олишни акс эттиради.
Энди, зарур бўлса, шу суммани тузатиш, операцияни ёзиш ва очиқ ҳисоботлардан исталганига қайтиш мумкин. Журналда қилинган тузатишлар ведомостда ҳам акс этиши учун уни қайта шакллантириш керак — ҳисобот шаклидаги «Сформировать» тугмасини босинг.
Ҳисобварақ таҳлили ва ҳисобварақ айланмалари
Детализация менюсидаги бошқа ҳисоботлар ҳам шу маълумотни ўзига хос кесимда беради. «4610 ҳисобварағи таҳлили» ҳисобварақнинг қайси ҳисобварақлар билан корреспонденцияда бўлганини кўрсатади:
4610 ҳисобварағи таҳлили (2026 йил январь)
| Кор. ҳисобварақ | Дебет айланма | Кредит айланма |
|---|---|---|
| 8330 Пай ва улушлар | 3 000 000 000,00 | 0,00 |
| Жами | 3 000 000 000,00 | 0,00 |
«Ҳисобварақ айланмалари — ойлар бўйича» ва «— кунлар бўйича» ҳисоботлари эса айланмаларни даврлар бўйича бўлиб кўрсатади. Бизнинг мисолда ойлар бўйича — январь ойида 3 000 000 000,00 сўм дебет айланма, кунлар бўйича — шу сумма 16.01.2026 кунида.
Кўриб турганимиздек, ҳисоботларни детализация қилиш ва янгилаш механизми у ёки бу якуний сумма пайдо бўлишининг сабабларини алоҳида ўтказмаларни аниқлаштиришгача тезда топиш имконини беради. Албатта, бу режим ҳисоб ишини кузатиб борадиган муқаррар хатоларни аниқлашда ўрнини босиб бўлмас воситадир.
Қайд
Ҳисоботлар жадваллари расмлардаги маълумотларга мос берилган. Ўз базангизда ҳисоботларни шакллантириб, натижаларни шу жадваллар билан солиштиринг.
Тест: ўзингизни синаб кўринг
Назорат саволлари
- Операцияга тегишли ўтказмаларни қандай кўриш мумкин?
- Бухгалтерия ҳисобварақлари ҳолатининг ўзгаришини қандай усуллар билан кўриш мумкин?
- Хўжалик ҳаёти фактларини киритишдаги хатоларни излаш учун дастурнинг қандай воситаларидан фойдаланиш мумкин?