3.1Устав капитали ҳисоби: ҳисобварақлар режаси ва операцияларни киритиш
- 4610 ва 8330 ҳисобварақларининг хусусиятларини ҳисобварақлар режасидан кўриш
- МЧЖ ва АЖ да устав капитали ҳисобининг фарқи
- «Операция» ва «ўтказма» тушунчалари
📌 Шпаргалка: шу мавзудаги ўтказмалар
| Операция | Дт | Кт | Сумма |
|---|---|---|---|
| Таъсисчи устав капиталига улуш қўшди | 4610 | 8330 | ҳар бир таъсисчи бўйича |
Янги ташкил этилаётган корхонанинг хўжалик фаолиятини акс эттирувчи биринчи бухгалтерия ёзуви (ўтказмаси) — рўйхатдан ўтказилган устав капитали суммасига 4610 «Устав капиталига таъсисчиларнинг улушлари бўйича қарзи» ҳисобварағининг дебети ва 8330 «Пай ва улушлар» ҳисобварағининг кредитидаги ёзувдир.
Бу тартиб Ўзбекистон Республикасининг Бухгалтерия ҳисоби миллий стандартлари (БХМС) доирасидаги ҳисобварақлар режасини қўллаш бўйича йўриқноманинг «Хусусий капитал» бобига асосланади: ташкилот рўйхатдан ўтгач, унинг устав капитали таъсисчиларнинг таъсис ҳужжатларида белгиланган пай ва улушларидан ташкил топади ва 8330 ҳисобварағининг кредитида ҳамда 4610 ҳисобварағининг дебетида акс эттирилади. 8330 ҳисобварағи бўйича аналитик ҳисоб ташкилотнинг ҳар бир таъсисчиси бўйича алоҳида юритилади.
Таъсисчилар билан ҳисоб-китоблар ҳолатини тўлиқ кўриш учун қуйидагиларни билиш керак:
- а) таъсисчининг устав капиталидаги улуши миқдори (бунинг учун 8330 «Пай ва улушлар» ҳисобварағи бўйича аналитик ҳисоб зарур);
- б) таъсис ҳужжатларида белгиланган улушнинг тўланмаган суммаси. У муайян таъсисчи бўйича 4610 ҳисобварағининг дебет айланмаси (улуш суммаси) билан шу таъсисчи бўйича ҳисобварақнинг кредит айланмаси (тўланган сумма) орасидаги фарққа тенг.
Демак, бундай ҳисоб тартиби таъсисчилар кесимида аналитик ҳисобни юритишни тақозо этади. Корхонанинг таъсисчилари келгусидаги операцияларда унинг шериклари ҳам бўлиши мумкин, шунинг учун уларни умумий «Контрагентлар» справочнигига киритиш мантиқан тўғри.
Танланган ҳисоб методикасига кўра устав капиталини ҳисобга олиш операцияси бешта бир турдаги ўтказмани ўз ичига олади: ҳар бир ўтказма 8330 «Пай ва улушлар» ҳисобварағини кредитлайди ва 4610 «Устав капиталига таъсисчиларнинг улушлари бўйича қарзи» ҳисобварағини дебетлайди.
Нега бешта ўтказма, битта эмас? Ҳақиқатан ҳам, синтетик ҳисоб нуқтаи назаридан иккита ҳисобварақ ҳолатини устав капитали суммасига ўзгартириш учун битта ўтказма етарли. Лекин аналитик ҳисоб нуқтаи назаридан фақат шу суммани акс эттириш эмас, балки ҳар бир таъсисчининг устав капиталидаги улушини ҳамда шунинг натижасида вужудга келган ҳар бир таъсисчининг қарздорлигини кўрсатиш ҳам муҳим. Ишчи ҳисобварақлар режасига мурожаат қилсак, 4610 ва 8330 ҳисобварақларида «Контрагентлар» субконтоси кесимида аналитик ҳисоб юритилиши назарда тутилганини кўрамиз.
Эслатма: ташкилий-ҳуқуқий шаклга боғлиқлик
«BESTMADE» — масъулияти чекланган жамият (МЧЖ), шунинг учун иштирокчиларнинг улуши 8330 «Пай ва улушлар» ҳисобварағида юритилади, миқдорий ҳисоб ва «Қимматли қоғозлар» справочниги керак эмас. Акциядорлик жамиятида (АЖ) устав капитали 8310 «Оддий акциялар» ёки 8320 «Имтиёзли акциялар» ҳисобварақларида акциядор ва акция тури кесимида, акциялар сони билан (миқдорий ҳисоб) юритилади.
Ҳуқуқий асос (БХМС ва Солиқ кодекси)
- БХМС (ҳисобварақлар режасини қўллаш бўйича йўриқнома, «Хусусий капитал» боби): устав капитали рўйхатдан ўтказилган ҳажмда акс эттирилади; унинг ҳажми рўйхатдан ўтказилган таъсис ҳужжатларидаги суммадан ошиб кетиши мумкин эмас. Таъсис ҳужжатларида кўзда тутилган суммада (ташкилот рўйхатдан ўтказилгандан кейин) устав капитали тасдиқланиши Дт 4610 — Кт 8310–8330 ўтказмаси билан расмийлаштирилади; МЧЖ учун — 8330 «Пай ва улушлар». Устав капиталини кўпайтириш ёки камайтириш фақат таъсисчиларнинг қарори асосида ва таъсис ҳужжатларига тегишли ўзгартириш киритилгандан кейин мумкин.
- Солиқ кодекси, 304-модда (1-қисм, 1-банд): устав фондига (устав капиталига) қўшилган ҳисса тарзида олинган маблағлар даромад сифатида ҳисобга олинмайди. Демак, таъсисчиларнинг улуши солиқ солинадиган даромад эмас. Дастурдаги «Сумма НУ» устунлари эса солиқ ҳисоби маълумотларини сақлаш учун мўлжалланган; уларнинг солиқ ҳисоботларига таъсирини фойда солиғи бўлимида кўрамиз.
- Солиқ кодекси, 132-модда: юридик шахс тўғрисидаги солиқ ҳисоб маълумотлари таркибига устав фондининг миқдори ва иштирокчиларнинг СТИР ҳамда ҳар бир муассиснинг устав фондидаги улуши киради. Шунинг учун таъсисчи кесимидаги аналитик ҳисоб ва «Контрагентлар»даги СТИР/ПИНФЛ реквизитлари тўлиқ бўлиши муҳим.
Ҳисобварақлар режасини созлаш
Корхона устав капиталини ҳисобга олиш 8330 «Пай ва улушлар» пассив ҳисобварағида юритилади. Таъсисчиларнинг устав капиталига қўшган улуши бўйича ҳисоб-китоблар 4610 «Устав капиталига таъсисчиларнинг улушлари бўйича қарзи» ҳисобварағида юритилади. Ҳар бир таъсисчининг жамият устав капиталидаги улушини ҳамда ҳар бир иштирокчининг улуш бўйича қарздорлигини кўриш учун 4610 ва 8330 ҳисобварақларида аналитик ҳисоб назарда тутилган. «1С:Бухгалтерия» дастурида таъсисчилар аналитик ҳисоби «Контрагентлар» субконтоси кесимида юритилади.
ТОПШИРИҚ № 3.1-1
«Бухгалтерия ҳисоби ҳисобварақлар режаси»ни очиб, 4610 «Устав капиталига таъсисчиларнинг улушлари бўйича қарзи» ва 8330 «Пай ва улушлар» ҳисобварақларига қандай атрибутлар (хусусиятлар) ўрнатилганини аниқланг.
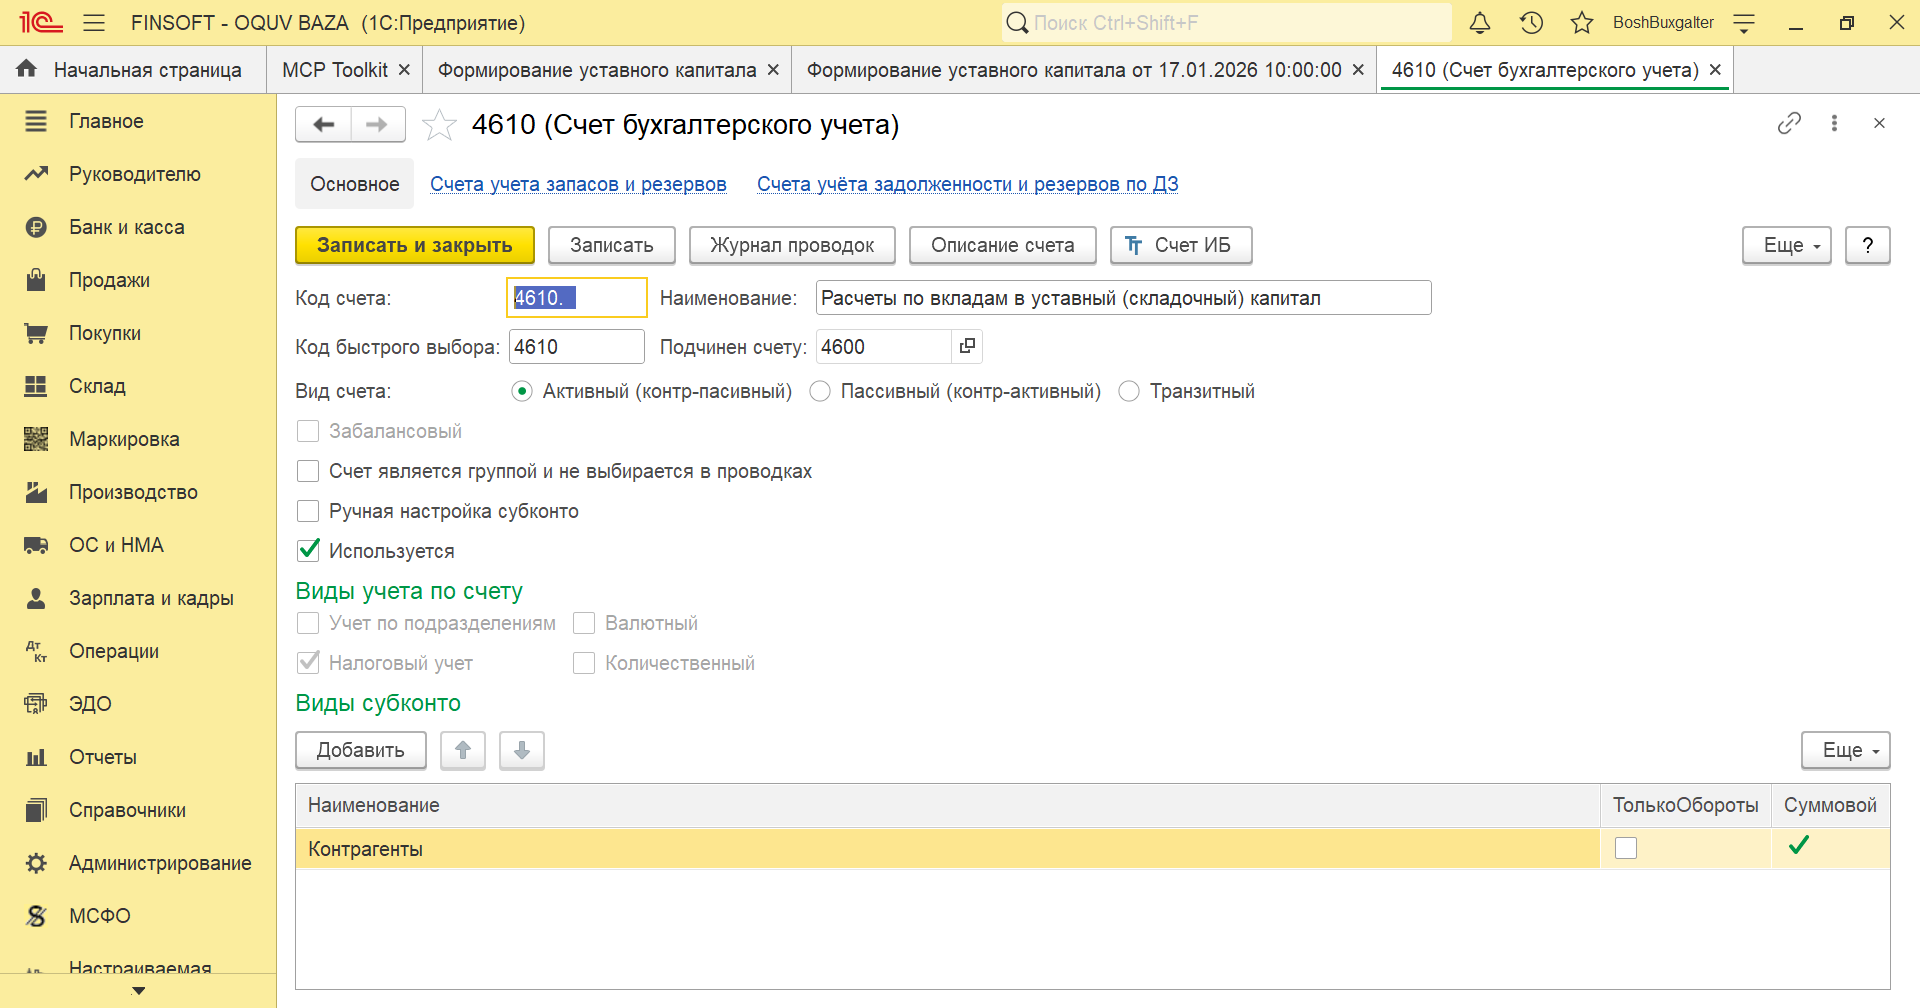
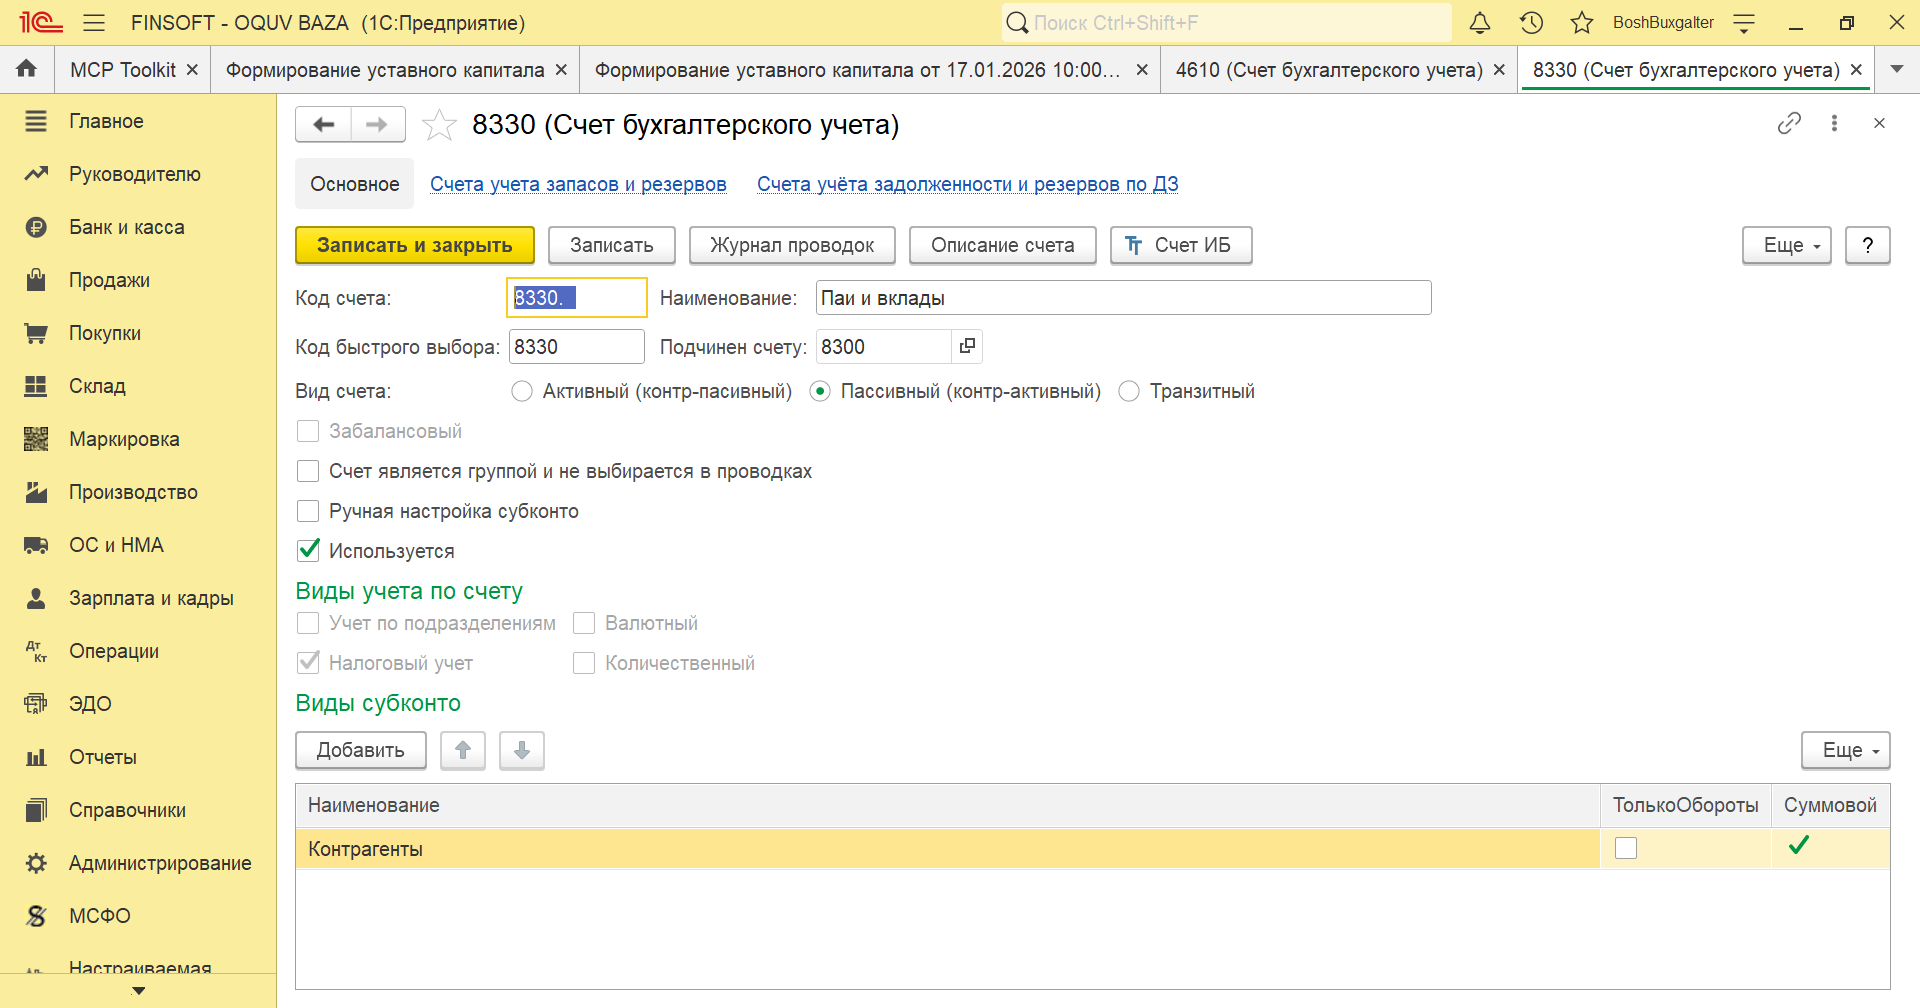
Ечим. Ҳисобварақлар режасини очиш: Панель разделов → Главное → Настройки → План счетов (Бўлимлар панели → Асосий → Созламалар → Ҳисобварақлар режаси). Керакли ҳисобварақ рақамини топиш учун клавиатурада рақамни териш кифоя. Масалан, «4610» ни терсангиз, экранда терилган қийматни ўз ичига олган барча ҳисобварақлар рўйхати кўринади. Худди шундай «8330» ҳисобварағини топамиз. Аниқ хусусиятларини кўриш учун рўйхатдан ҳисобварақ қаторини икки марта босиб, унинг карточкасини очинг (3.1-1 ва 3.1-2-расмлар).
Натижа
- 4610 — актив ҳисобварақ (қарздорлик акс эттирилади), 4600 ҳисобварағига бўйсунади. Ҳисобварақда аналитик ҳисоб «Контрагентлар» субконтоси кесимида юритилади, «Солиқ ҳисоби» белгиси ўрнатилган.
- 8330 — пассив ҳисобварақ, 8300 «Устав капитали» ҳисобварағига бўйсунади. Аналитик ҳисоб шунингдек «Контрагентлар» кесимида, яъни ҳар бир таъсисчи бўйича алоҳида юритилади. Миқдорий ҳисоб юритилмайди («Количественный» белгиси қўйилмаган), чунки МЧЖ улушлари акциялар каби донага бўлинмайди.
- 8300 «Устав капитали» гуруҳида яна 8310 «Оддий акциялар» ва 8320 «Имтиёзли акциялар» кичик ҳисобварақлари мавжуд. Улар акциядорлик жамиятлари учун мўлжалланган бўлиб, акциядор ва қимматли қоғоз кесимида ҳамда миқдор бўйича ҳисобни юритади.
Операция ва ўтказмаларни киритиш
Операция ва ўтказмаларни қўлда киритиш режими
Бухгалтериядаги хўжалик ҳаёти фактлари иккиёқлама ёзувлар ёки ўтказмалар шаклида рўйхатга олинади. Ўтказма — бу ҳисобварақларда хўжалик маблағларининг ҳолати ўзгаришини (уларнинг кўпайиши ёки камайишини) қўш ёзув тамойилига риоя қилган ҳолда акс эттирувчи элементар ҳаракатдир.
Қўш ёзув тамойили шундан иборатки, қиймат баҳосига эга бўлган хўжалик ҳаёти факти бир вақтнинг ўзида иккита ҳисобварақда — битта ҳисобварақнинг дебетида ва бошқа ҳисобварақнинг кредитида акс эттирилади. Масалан, ташкилот 10 000 000 сўмлик материални тўлади. Бу шуни англатадики, бир томондан, шу сумма миқдорида таъминотчининг дебиторлик қарзи кўпаяди (ёки кредиторлик қарзи камаяди), иккинчи томондан эса — ҳисоб-китоб счётидаги ёки кассадаги пул маблағлари миқдори камаяди.
«1С:Бухгалтерия» дастурида операция деганда «Операциялар журнали»да ёзув кўринишида қайд этиладиган хўжалик фаолиятининг муайян факти тушунилади. Ҳар бир операцияга шу операцияга тегишли бухгалтерия ўтказмалари рўйхати (тўплами) тааллуқли бўлади.
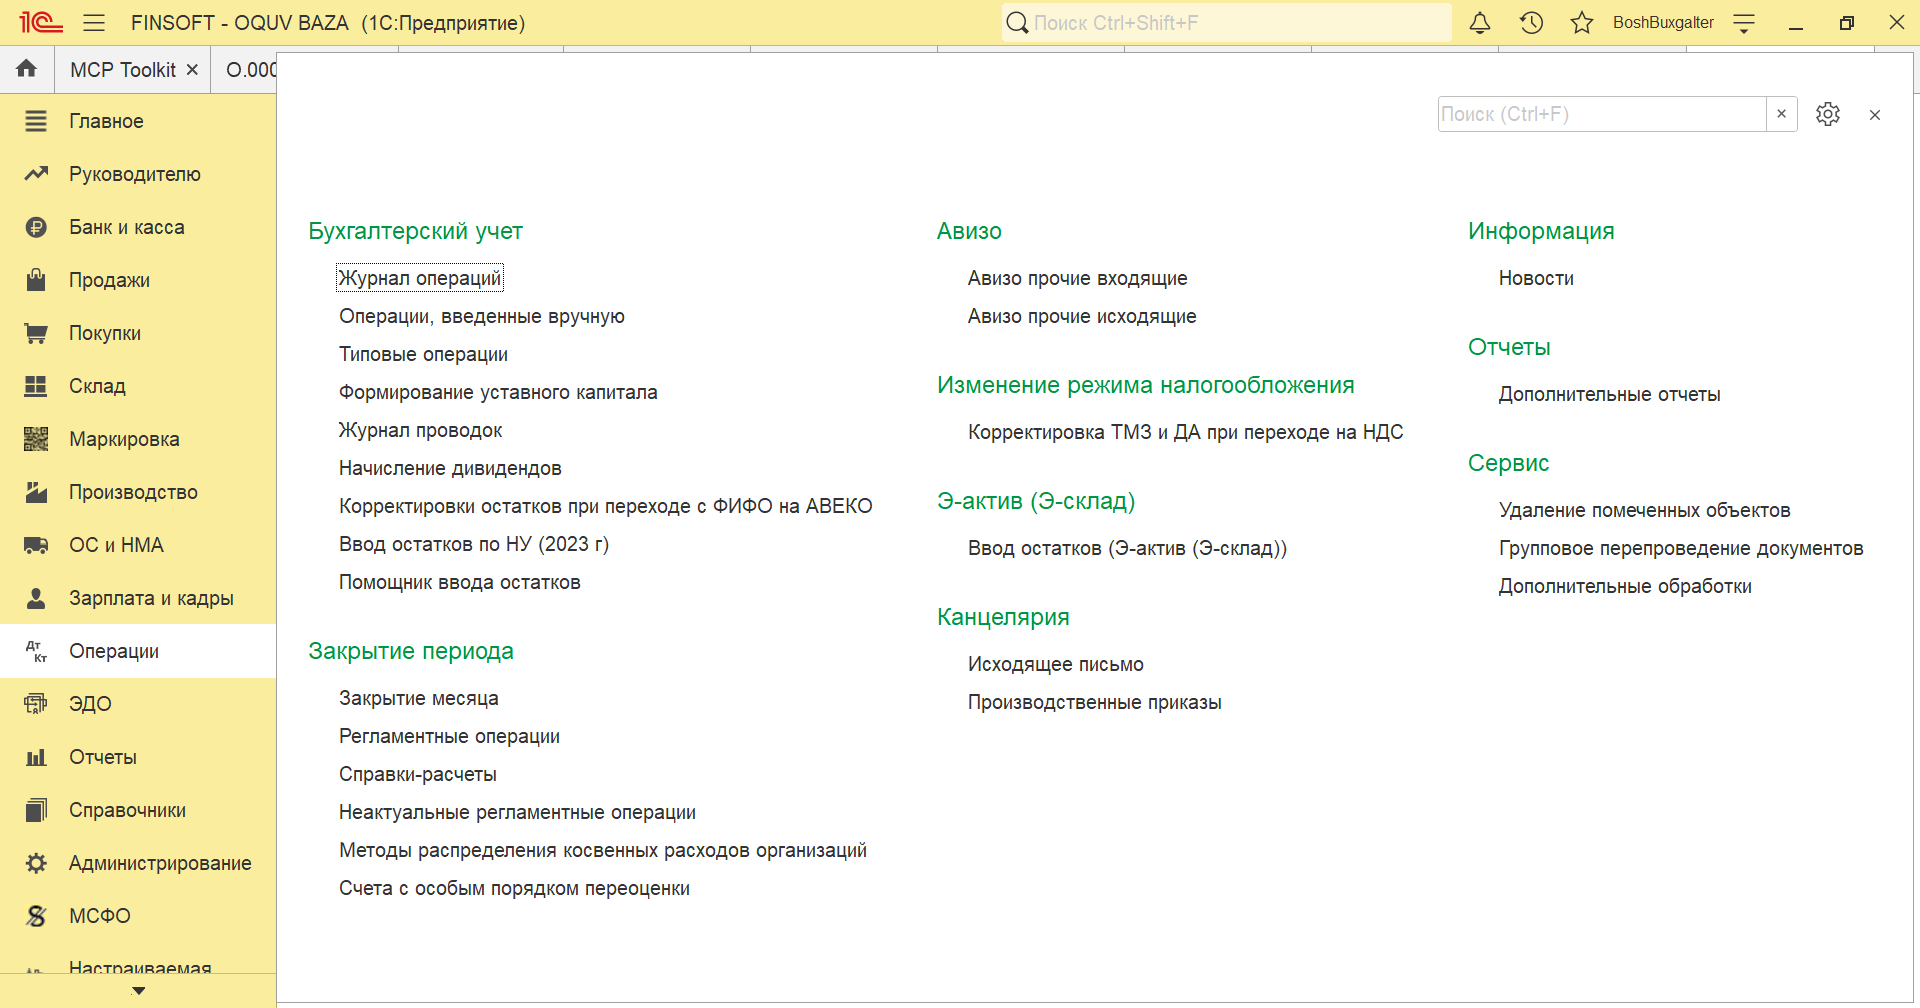
Операцияларни қўлда киритиш «Операция» турдаги ҳужжатлар ёрдамида амалга оширилади. Ҳужжатлар рўйхатини очиш йўли: Панель разделов → Операции → Бухгалтерский учет → Журнал операций (Бўлимлар панели → Операциялар → Бухгалтерия ҳисоби → Операциялар журнали) ёки Панель разделов → Операции → Бухгалтерский учет → Операции, введенные вручную (Бўлимлар панели → Операциялар → Бухгалтерия ҳисоби → Қўлда киритилган операциялар) (3.1-3-расмда «Операциялар» бўлими меню кўриниши). Одатда рўйхатда ахборот базасига киритилган барча ҳужжатлар, шу жумладан қўлда киритилган операциялар кўрсатилади. Зарур бўлса, кўриниш оралиғини (давр) белгилаш мумкин.
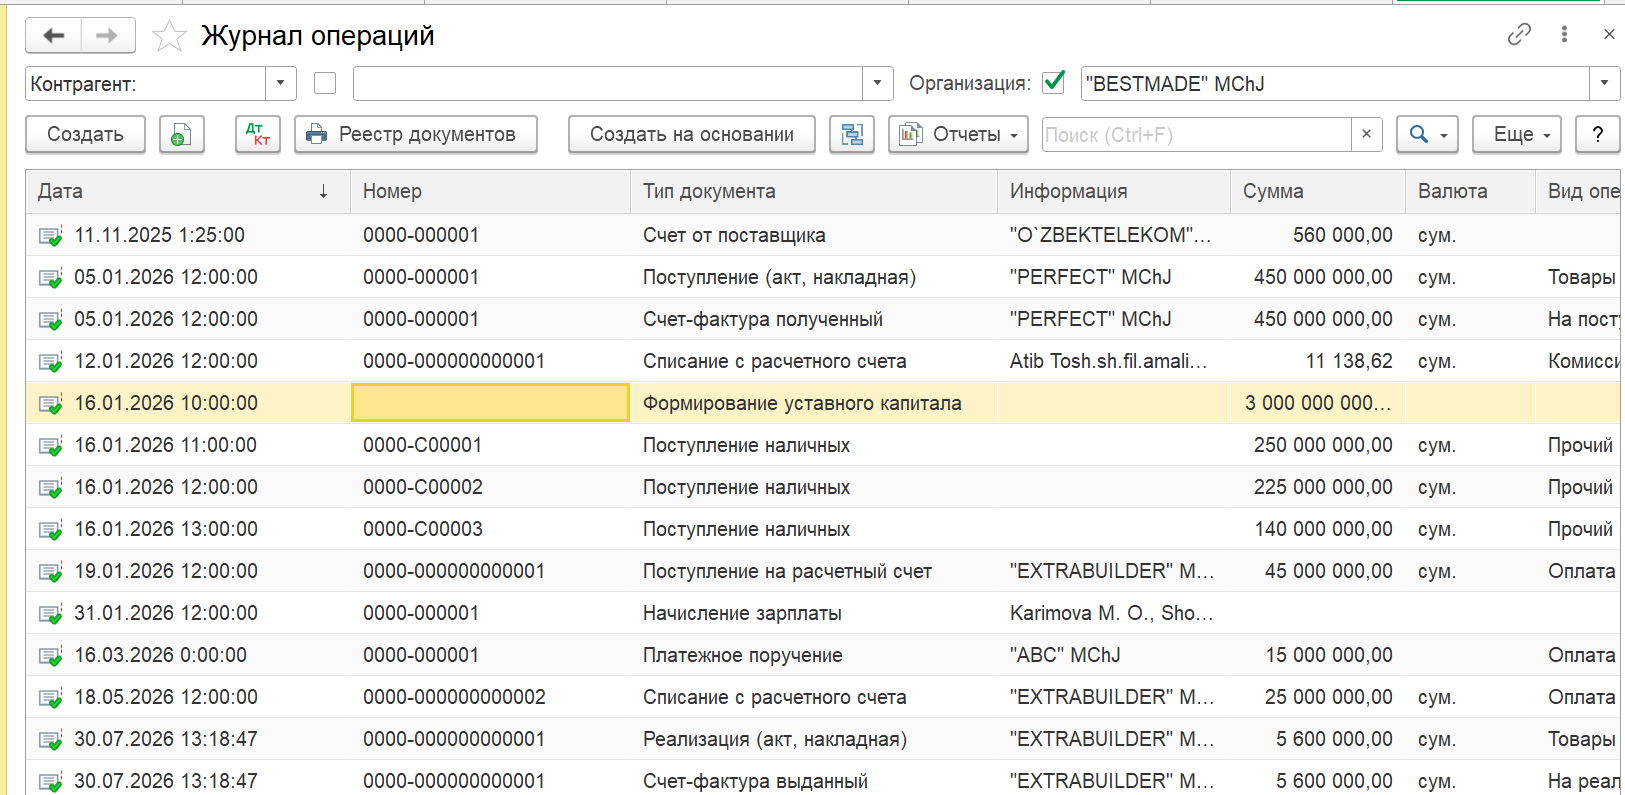
Янги «Операция» ҳужжати «Қўлда киритилган операциялар» рўйхати шаклидан Яратиш (Создать) тугмаси билан (ёки контекст менюдаги «Создать» буйруғи ёки клавиатурадаги <Insert> тугмаси орқали) киритилади. Экранга «Операция (создание)» шакли очилади (3.1-5-расм).
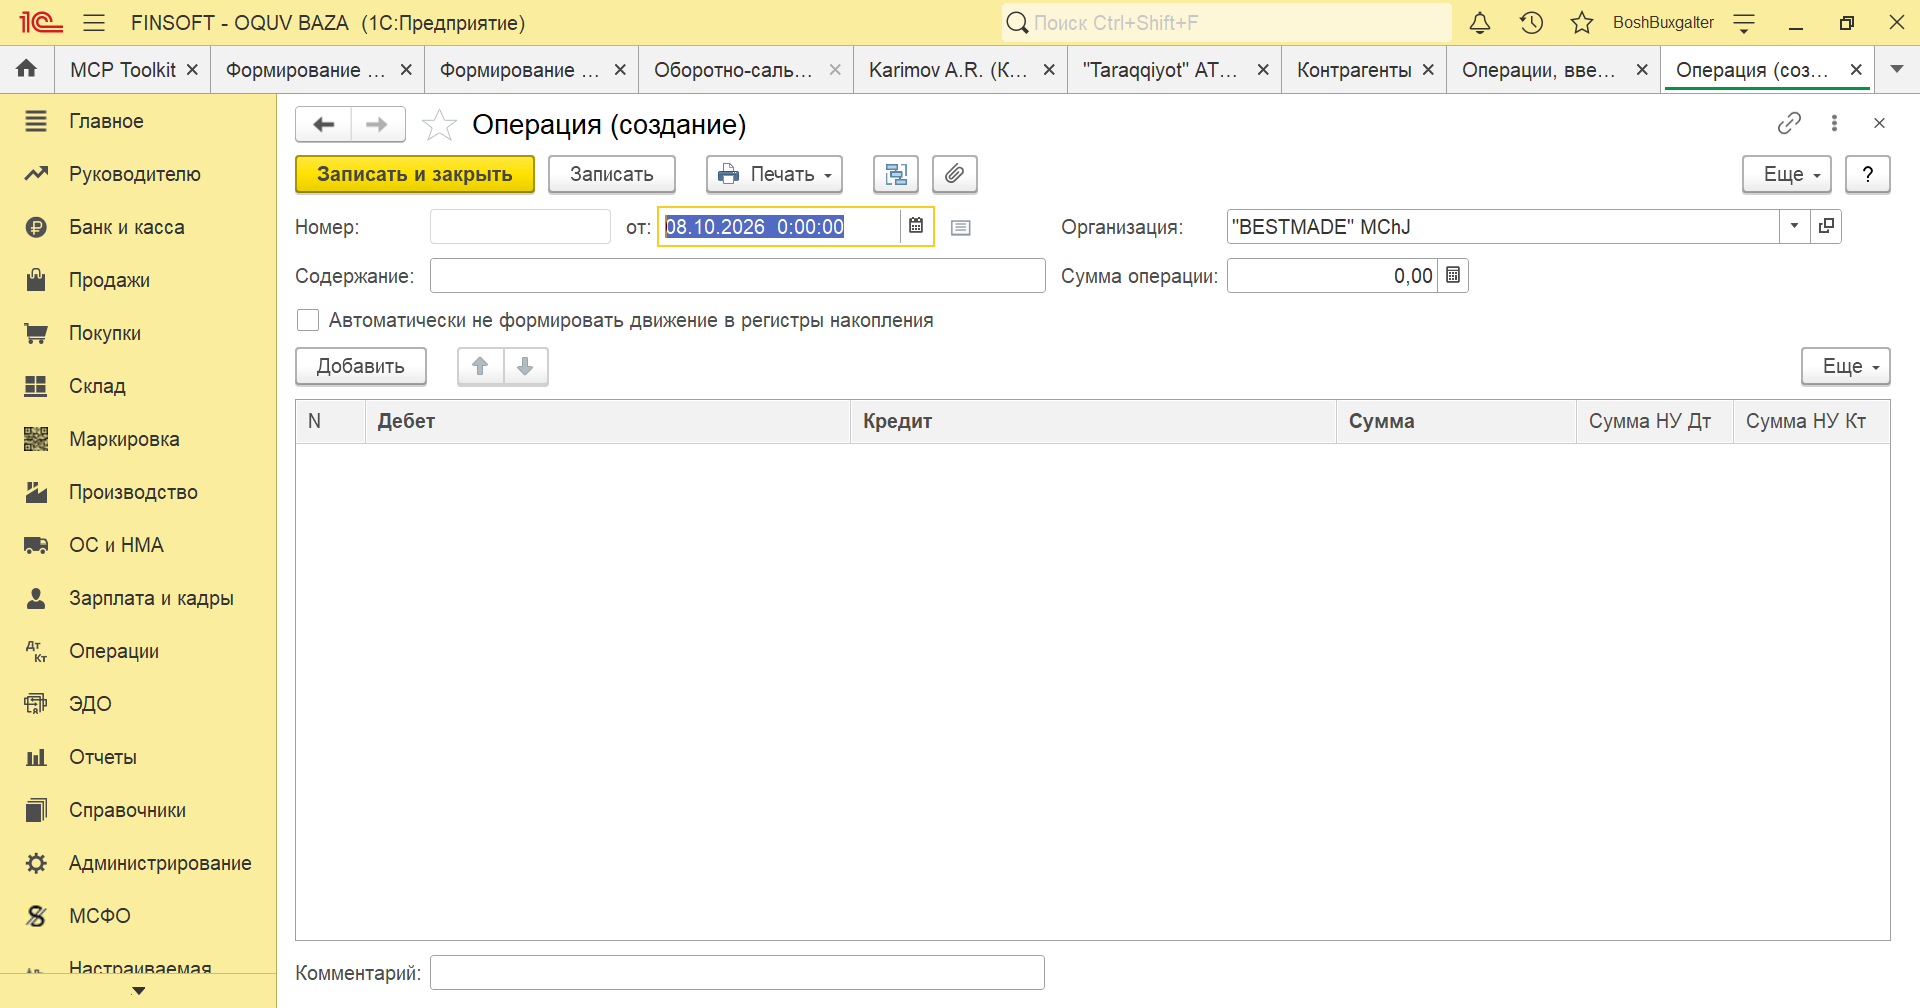
Шаклнинг сарлавҳа қисмида операциянинг барча ўтказмалари учун умумий бўлган реквизитлар киритилади: операция рақами (одатда барча операциялар ахборот базасига ёзилганда автоматик тартибда рақамланади), операция санаси (календардан танланади ёки клавиатурадан киритилади), операция суммаси ва операциянинг мазмуни. Операция суммаси операциянинг барча ўтказмалари бўйича йиғинди сифатида автоматик ҳисобланади. Шу билан бирга, бу реквизитни таҳрирлаш ҳам мумкин. Қийматни киритиш <Enter> тугмасини босиш ёки киритиш учун янги майдонни сичқонча билан фаоллаштириш орқали тасдиқланади.
Шаклнинг жадвал қисмига бухгалтерия ҳисоби ёзувлари (ўтказмалар) киритилади. Улар солиқ ҳисоби учун маълумотларни ҳам ўз ичига олади («Сумма НУ Дт» ва «Сумма НУ Кт» устунлари). Агар активлар ва мажбуриятларни баҳолашда бухгалтерия ва солиқ ҳисоби ўртасида фарқлар юзага келса, улар бухгалтерия ёзувининг тегишли реквизитларида кўрсатилади.
Дебетланувчи ва кредитланувчи ҳисобварақ рақамлари ҳисобварақлар режасидан клавиатурада керакли қийматни териб, сўнгра <Enter> тугмасини босиш орқали танланади. Агар ҳисобварақда кичик ҳисобварақлар бўлса, ҳисобварақ рақамини клавиатурадан териш кифоя: кейин ҳисобварақ кодлари ва номлари жойлашган очилувчи рўйхат пайдо бўлади, ундан керакли кичик ҳисобварақни танлаш мумкин.
«Субконто Дт» ва «Субконто Кт» устунлари фақат ҳисобварақ бўйича аналитик ҳисоб юритилганда тўлдирилади. «Валюта Дт», «Валюта Кт» ва «Валюта суммаси» устунлари — қиймати хорижий валютада ифодаланган операция киритилганда. «Миқдор» устунлари (дебет ва/ёки кредит бўйича) ўтказмада миқдорий ҳисоб юритиладиган ҳисобварақлар қўлланилганда тўлдирилади. Ўтказма суммаси қўлда ёки автоматик киритилади.
«Операция» ҳужжатини ахборот базасига ёзиш «Записать» ёки «Записать и закрыть» тугмалари орқали амалга оширилади. Биринчи ҳолда ҳужжат шакли очиқ қолади, иккинчисида ёпилади.
Тест: ўзингизни синаб кўринг
Назорат саволлари
- Бухгалтерия дастурининг ҳисобварақлар режасида ҳисобварақларнинг қандай характеристикалари (атрибутлари) ўрнатилади?
- МЧЖ ва АЖда устав капиталини ҳисобга олиш қайси ҳисобварақларда юритилади ва улар нимаси билан фарқ қилади?